操業度差異とは?計算公式とシュラッター図の攻略法を徹底解説
日商簿記2級の工業暗記項目として多くの学習者が頭を抱え、企業の経理・生産管理の実務現場でも頻繁に議論の的となるのが「操業度差異」です。テキストの公式を丸暗記しようとして符号を取り違えたり、シュラッター図のどの面積を指しているのか見失ったりした経験を持つ方は少なくありません。
工場に設備を構え、正社員を雇用している以上、機械を一切動かさなくても家賃や減価償却費、固定給といった固定費は容赦なく発生します。操業度差異とは、まさにこの「用意した生産設備のキャパシティをどれだけ無駄なく使い切れたか」を浮き彫りにする管理会計上の重要指標です。本稿では、製造間接費差異分析の根幹をなす操業度差異の本質から、シュラッター図を用いた即解テクニック、有利・不利差異の判定法まで、現場取材と最新の試験傾向を踏まえて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:操業度差異とは、工場の固定費(設備の利用枠)を予定通り使い切れたかどうかを表す固定製造間接費の配賦差異である。
- 要点2:公式は「固定費配賦率 × (実際操業度 − 基準操業度)」であり、実際が基準を下回ると設備の遊休損(不利差異)となる。
- 要点3:シュラッター図の右下三角形・長方形の構造を幾何学的に理解すれば、符号の丸暗記なしで100%確実に有利・不利を判定できる。
【基礎知識】操業度差異とは?簿記や実務で誰もがつまずく理由と本質
操業度差異を理解する第一歩は、固定製造間接費 配賦差異という本質を捉えることです。製品1個あたりの原価をあらかじめ決めておく標準原価計算や予定配賦において、固定費は「あらかじめ設定した年間の基準操業度(予定稼働時間など)」で割ることで、1時間あたりの固定費配賦率を算出します。
例えば、月間の工場固定費が100万円、基準操業度が1,000時間であれば、固定費配賦率は1時間あたり1,000円となります。製品を1個作るのに標準で1時間かかるなら、1個あたり1,000円の固定費を製品原価として負担させていく仕組みです。
しかし、受注が落ち込んで工場が800時間しか稼働しなかった場合、製品に配賦(回収)できた固定費は80万円(1,000円 × 800時間)にとどまります。実際には100万円の固定費が発生しているため、差額の20万円が回収しきれずに余剰損失として残ります。この「工場設備を遊休させたことによるコストの未回収額」こそが操業度差異の正体です。簿記2級の学習者がつまずきやすいのは、変動費と固定費の性質の違いを意識せず、公式の丸暗記に頼ってしまう点に原因があります。
【公式と仕組み】操業度差異の計算方法と有利不利を1秒で見抜く決定的なコツ
操業度差異の計算公式は、一度その構造を理屈で押さえれば二度と忘れることはありません。基本となる算式は以下の通りです。
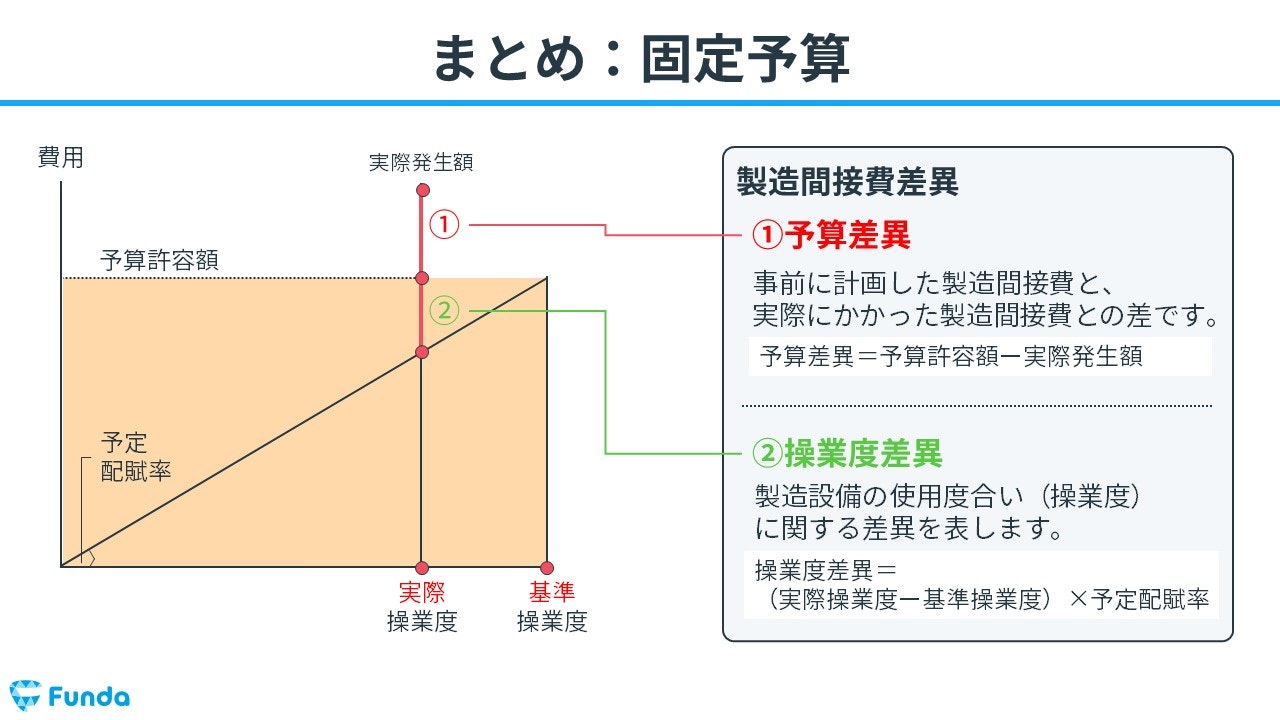
操業度差異 = 固定費配賦率 ×(実際操業度 − 基準操業度)
ここで多くの人が「実際引く基準だったか、基準引く実際だったか」と混乱します。しかし、判定の基準は極めてシンプルです。「工場の設備(基準)に対して、実際はどれだけ働いたか」という現場目線を持つだけで迷いは解消します。
- 実際操業度 > 基準操業度(プラスの場合):有利差異(貸方差異)
予定していたよりも工場をフル稼働させて製品を多く作ったため、固定費を余分に回収できた状態です。会社にとってはコスト回収の観点でプラスに働きます。 - 実際操業度 < 基準操業度(マイナスの場合):不利差異(借方差異)
予定していた稼働時間に届かず、機械や人員を持て余して固定費の元が取れなかった状態(操業度損失)です。
標準原価計算における製造間接費差異分析では、操業度差異を「実際操業度」で計算する場合と「標準操業度(生産量に基づく標準稼働時間)」で計算する場合がありますが、日商簿記2級や標準的な実務の4分法・3分法(保守的アプローチ)においては、実際操業度と基準操業度の差に固定費配賦率を掛ける手法が最も広く採用されています。
【図解で完全攻略】シュラッター図を用いた製造間接費差異分析
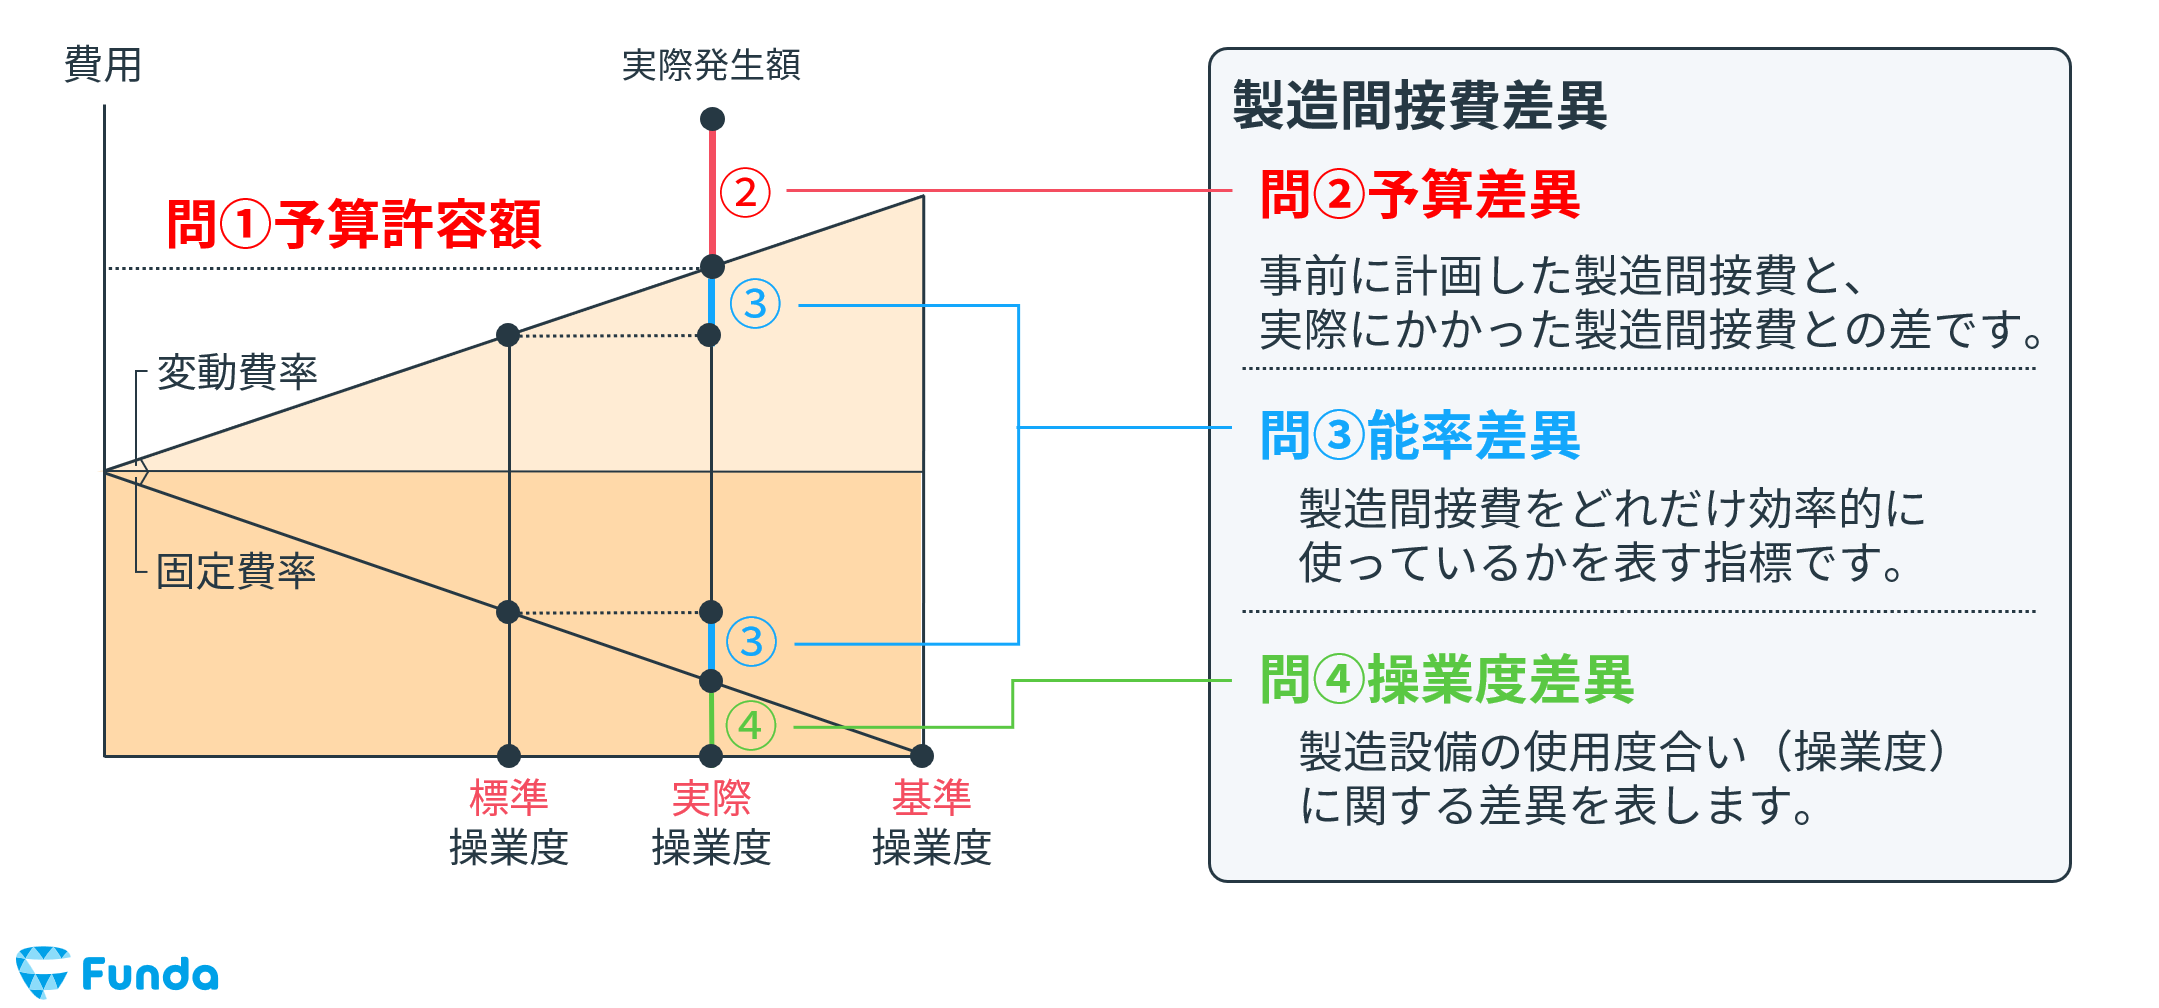
製造間接費の差異分析において最強の武器となるのが「シュラッター図(変動予算図)」です。横軸に操業度(直接作業時間や機械稼働時間)、縦軸に製造間接費の発生額(円)を取ることで、複雑な差異を視覚的に分解できます。
シュラッター図を描く手順は以下のステップで固定化するのが鉄則です。
- 横軸の最も左に「0」、右に向かって「標準操業度」「実際操業度」「基準操業度」をプロットする(順序は問題の数値による)。
- 縦軸の切片に固定費予算額を取り、そこから右上がりに変動費率の傾きを持つ予算許容額線を引く。
- 原点(0, 0)から、固定費率と変動費率を合計した予定配賦率の傾きを持つ配賦額線を引く。
- 予算線と配賦線が交わる点が、まさに基準操業度の位置となる。
この図において、操業度差異は「基準操業度」と「実際操業度」の間の横幅に、予算線と配賦線の開き(すなわち固定費配賦率の傾き)を掛けた縦の長方形・台形エリアとして現れます。図の右側(基準操業度)より左側(実際操業度)で作業が止まっていれば、配賦線が予算線の下に潜り込むため、一目で「不利差異」だと直感できます。
【比較表】予算差異・操業度差異・能率差異の違いと発生理由
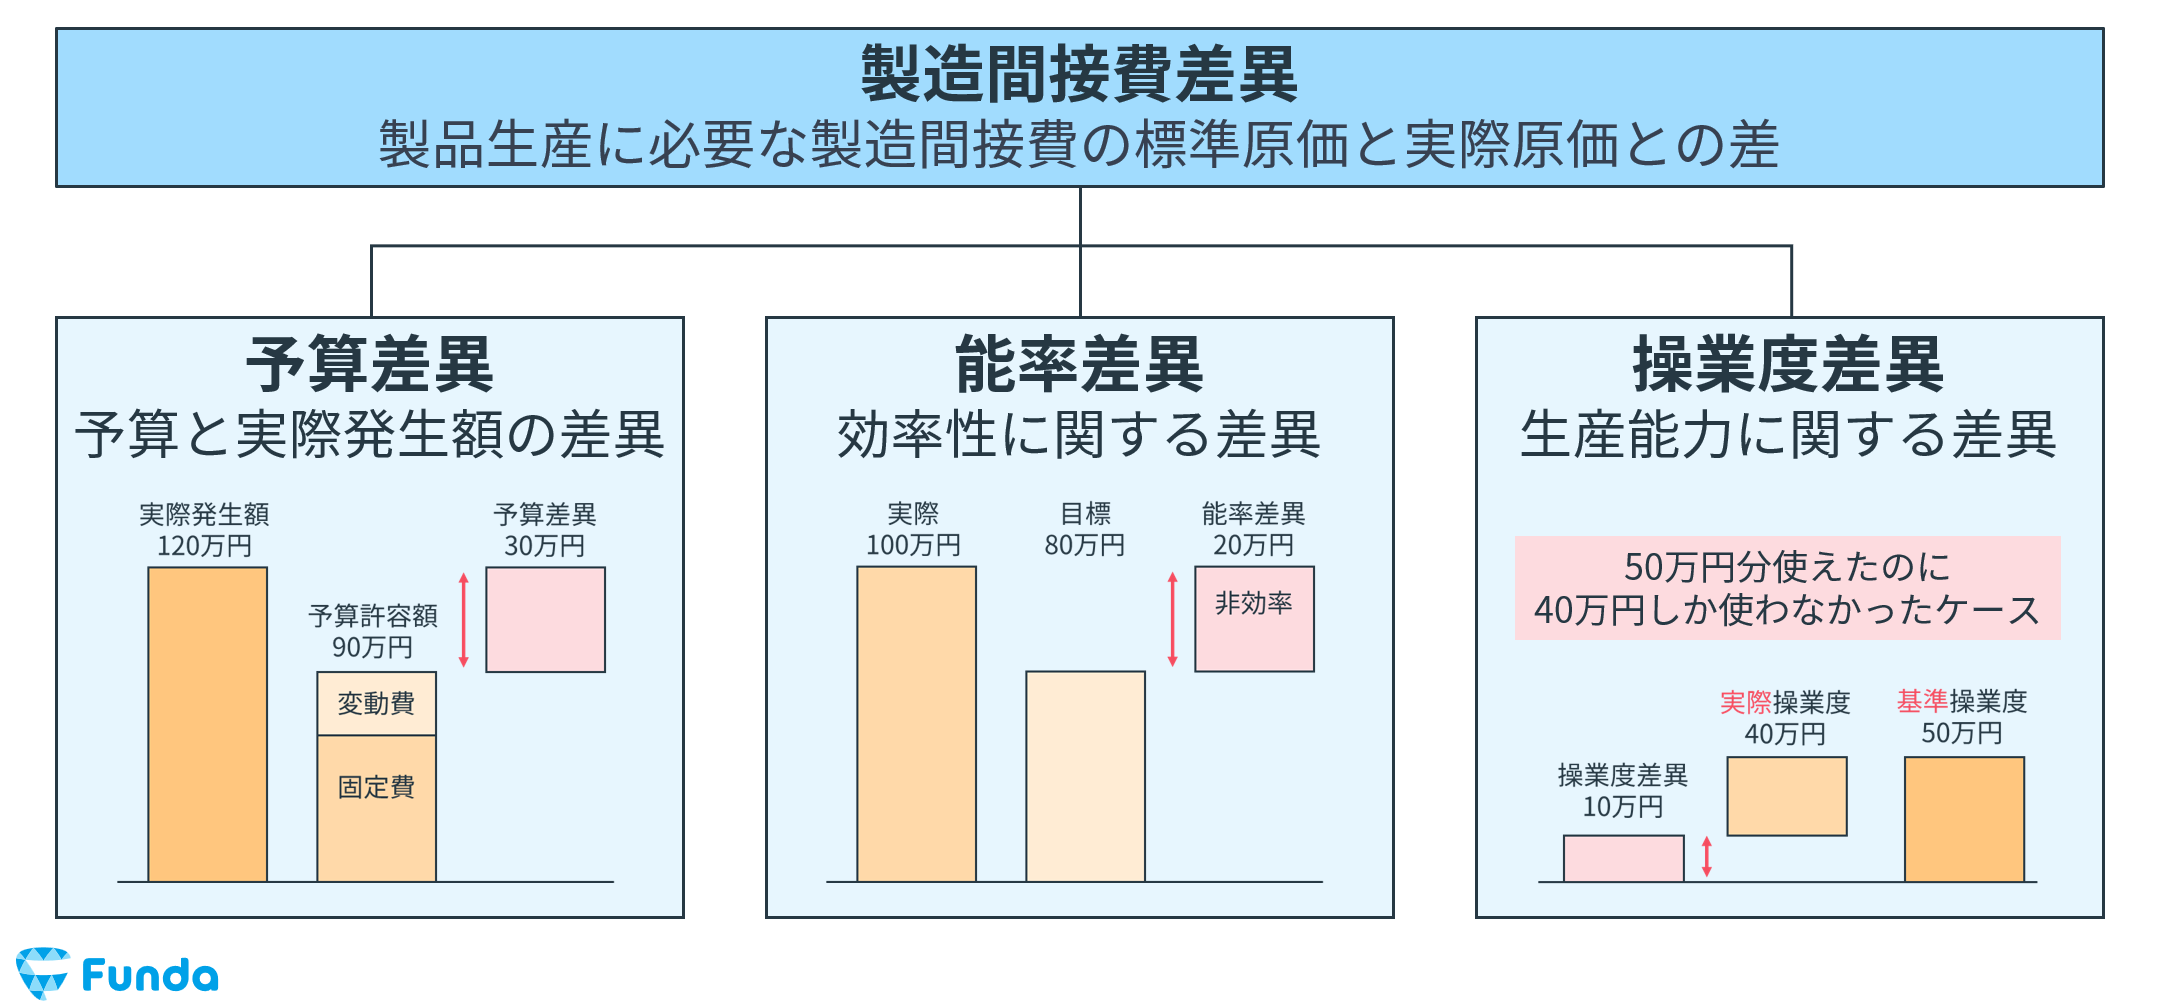
製造間接費の総差異(実際発生額と標準配賦額のズレ)は、発生原因ごとに分解して管理しなければ責任の所在が曖昧になります。下表は、代表的な3つの差異の定義、計算式、実務上の発生理由を比較整理したものです。
| 差異の種類 | 計算対象と公式 | 主な発生理由(現場のリアル) | 管理責任の帰属先 |
|---|---|---|---|
| 操業度差異 | 固定費配賦率 × (実際操業度 − 基準操業度) | 景気悪化や受注減による工場の稼働低下、過大な設備投資 | 営業部門(販売責任)・経営陣(設備投資責任) |
| 予算差異 | 実際操業度における予算許容額 − 実際発生額 | 電気代や間接材料費の高騰、突発的な修繕費の発生 | 購買部門・各製造現場の管理部門 |
| 能率差異 | 標準配賦率 × (標準操業度 − 実際操業度) | 作業員の習熟度不足、機械トラブルによる作業遅延・非効率 | 製造現場(工場長・現場リーダー) |
このように整理すると、操業度差異は工場の現場作業員を責めても解決しないことが分かります。モノが売れずにラインが止まったのであれば営業部門の販売計画に課題があり、そもそも身の丈に合わない巨大工場を建てたのであれば経営企画やトップマネジメントの責任領域となるからです。
【実態検証】簿記2級受験生と経理現場がつまずく「落とし穴」のリアル
SNSや大手Q&Aサイト(Yahoo!知恵袋など)で簿記受験生の声や経理実務担当者の相談を検証すると、操業度差異に関して共通する「3大トラップ」が浮かび上がってきます。
第1の罠は「変動予算と固定予算の混同」です。日商簿記2級の試験では、操業度に応じて予算許容額が変わる「公式法変動予算」が主流ですが、問題文に「固定予算を採用している」とある場合は変動費率がゼロとなり、予算差異と操業度差異の算出境界線が変化します。前提条件を読み飛ばして失点するケースが後を絶ちません。
第2の罠は「能率差異を固定費と変動費に分ける4分法での重複計算」です。3分法(能率差異全体を合算、または操業度差異に含める方式)と4分法では、シュラッター図上の操業度差異の面積定義が微妙に異なります。「どの方式が指定されているか」を答案用紙の科目欄から逆算する慎重さが求められます。
第3の罠は経理実務の現場特有のもので、「月次決算での基準操業度の置き方」です。年間基準操業度を単に12分割した月割り数値を使うのか、月ごとの稼働日数(土日祝や夏季休暇)に応じた変動基準を使うのかによって、毎月の操業度差異のブレが激しくなり、経営報告の場で説明に窮するという実務家のリアルな苦悩が聞かれます。
一般に知られていない盲点とネットの誤解|「有利差異=利益増」の罠
財務諸表や原価計算を学ぶ過程でネット上に広まりがちな最大の誤解が、「有利差異が出ているから経営状態は健全である」という短絡的な思い込みです。
操業度差異における「有利差異」とは、あくまで「基準操業度を超えて工場を動かし、固定費を過剰に配賦(製品に吸収)できた」という計算上の結果に過ぎません。市場で売れる見込みがない製品を、ただ機械の稼働率を上げるためだけに大量生産した場合でも、帳簿上は大きな「操業度有利差異」が計上され、短期的には売上原価が圧縮されて見かけの営業利益が増加します。
しかし、その結果生じるのは倉庫を埋め尽くす過剰在庫の山と、将来の棚卸資産評価損・廃棄損という深刻なキャッシュフローの悪化です。管理会計の観点では、売れ行きに基づかない「見せかけの有利差異」は、むしろ経営を脅かす極めて危険な兆候とみなされます。数字の有利・不利という言葉の響きに惑わされず、その背景にある在庫水準や受注残とセットで差異を分析する複眼的な視点が不可欠です。
【プロの結論】原価計算を武器にできる人・実務で挫折する人の判断基準
操業度差異をはじめとする原価差異分析を真に自分のスキルへと昇華させられる人と、試験勉強や日常業務で挫折してしまう人には明確な思考パターンの違いが存在します。
- 実務・試験で成功する人の条件:
- 「工場の家賃や減価償却費を回収するプロセス」として数式を頭の中で動画化できる。
- シュラッター図を数式の補助輪ではなく「面積=金額」を表す幾何学ツールとしてフリーハンドで素早く描ける。
- 有利差異・不利差異の数値を、営業・現場・経営陣の責任区分と紐づけて解釈できる。
- 挫折・ミスを繰り返す人の条件:
- 「実際 − 基準」か「基準 − 実際」かを丸暗記の記号として捉えている。
- 固定費と変動費の本質的な振る舞い(操業度が増えても総額が変わらない固定費の性質)を無視している。
- 差異のプラス・マイナスだけで一喜一憂し、在庫の増減や生産計画の妥当性を見ようとしない。
【操業度差異とは】に関するよくある質問(FAQ)
Q1:操業度差異の勘定科目は決算書でどのように処理されますか?
A1:原則として、標準原価計算や予定配賦によって生じた操業度差異(製造間接費配賦差異)は、金額に重要性がなければ「売上原価」に賦課(加算または減算)されます。ただし、異常な操業度の低下(大規模な災害や工場の長期停止など)による巨額の操業度不利差異は「売上原価」ではなく「営業外費用」や「特別損失」として処理されるケースもあります。
Q2:基準操業度にはどのような数値を採用するのが一般的ですか?
A2:実務上は「期待実際操業度(来期の販売予測に基づいた現実的な稼働予測)」または「正常操業度(数年間の平均的な生産能力)」が広く採用されます。工場の物理的な限界を示す「最大生産能力(理論的操業度)」を基準に設定してしまうと、構造的に巨大な不利差異が発生し続けるため、業績管理指標としては機能しにくくなります。
Q3:簿記2級の工業簿記でシュラッター図を描く時間を短縮するコツはありますか?
A3:下書き用紙に定規を使って綺麗に描くのをやめ、縦軸・横軸と「予算線(傾き変動費率・切片固定費)」「配賦線(原点スタート)」の2本線を3秒で引く練習をしてください。交点が「基準操業度」、その左または右に「実際操業度」と「標準操業度」の縦線を落とすだけで、必要なすべての差異エリア(予算・操業度・能率)が瞬時に確定します。
まとめ:操業度差異の本質を掴んで簿記合格と実務力向上を両立させよう
操業度差異は、単なる試験対策の計算パズルではありません。企業が巨額の資本を投じて導入した工場設備や人員という「固定費の塊」を、いかに市場の需要と調和させながら効率的に回収していくかを示す、経営戦略の縮図です。
「実際が基準を下回れば設備の空回り(不利差異)」という現場の風景を常にイメージしながらシュラッター図を描き、計算公式を自力で組み立てられるようになれば、簿記2級の難問も確実に得点源へと変わります。本稿で解説した構造と視点を活用し、確かな会計知識とビジネスを見抜く現場力を手に入れてください。 (出典: 操業 度 差異 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
