操業度差異の計算で落ちる人の共通点とは?公式と図解で完全攻略
日商簿記2級の工業簿記や製造業の実務において、多くの学習者・担当者が頭を抱える最大の難所が「製造間接費の差異分析」です。中でも操業度差異は、「公式の引き算を逆に覚えて符号を間違えた」「固定費の配賦ロジックが直感的に理解できない」といった理由から、試験での失点原因第1位に挙げられることも珍しくありません。
大蔵省(現・財務省)が定めた『原価計算基準』の体系を踏まえつつ、なぜ工場設備の稼働状況が原価のズレとして現れるのか、その構造を紐解けば暗記頼みの勉強から脱却できます。本稿では、配賦の仕組みからシュラッター図の作図法、符号ミスをゼロにする判定ロジックまで、現場目線で徹底的に整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:操業度差異の本質は「工場設備の固定費を予定通り回収できたかどうか」を表す遊休コストの指標である。
- 要点2:公式(実際操業度-基準操業度)×固定比率の引き算順序と、シュラッター図の縦軸・横軸の関係を押さえれば有利・不利の判定ミスは防げる。
- 要点3:簿記2級の標準原価計算における能率差異との連動や、借方・貸方の仕訳パターンまで体系化して覚えることが確実な得点源化への近道となる。
【原価計算の本質】操業度差異の発生理由と固定製造間接費配賦の仕組み
工場の現場では、生産量が増減しても建物の減価償却費や工場長の給与、設備のリース料といった固定製造間接費 配賦額の総額は変わりません。しかし、製品1個あたりの原価を算出する際、企業はあらかじめ設定した「基準操業度(年間の予定稼働時間や予定生産量)」を基に、固定費率を定めて製品へ割り振ります。
ここで生じるのが基準操業度 実際操業度 違いによる回収の過不足です。原価計算 操業度差異 発生理由の核心は、機械や人員という製造能力を「どれだけ使い切れたか」という設備利用の効率性にあります。基準として見込んでいた稼働時間よりも実際の稼働が下回れば、固定費の回収不足(遊休設備の固定費)が発生し、上回れば過剰回収となって原価面でプラスに働きます。
大蔵省の『原価計算基準』第四章においても、製造間接費差異は予算差異と操業度差異等に区分して把握することが規定されています。単なる計算テクニックではなく、「設備の遊休損失を可視化する管理会計の要門」として設計されている点を意識することが理解の第一歩です。
【公式の覚え方】操業度差異の計算方法と有利不利判定の決定版ルール
試験会場で最も多いトラブルが、「基準操業度から実際操業度を引くのか、それとも逆か」という引き算の混乱です。操業度差異 計算方法を暗記だけに頼ると、焦った瞬間に符号のミスを引き起こします。
操業度差異 公式 覚え方の黄金律は以下の計算式に集約されます。
操業度差異 = (実際操業度 - 基準操業度) × 固定配賦率
この公式を覚えるコツは、「実際が基準を超えていれば嬉しい(プラス=有利)」という現場感覚を持つことです。例えば、基準操業度が1,000時間、実際操業度が1,200時間、固定配賦率が1時間あたり500円の場合、計算結果は「(1,200時間 - 1,000時間)× 500円 = +100,000円」となり、プラス符号が出るため即座に操業度差異 有利不利 判定が「有利差異(貸方差異)」と確定します。
逆に実際操業度が800時間であれば「(800 - 1,000)× 500 = -100,000円」となり、マイナス符号で「不利差異(借方差異)」となります。常に「実際 - 基準」の順序で引き算を行うルールを固定化すれば、プラスが有利、マイナスが不利と機械的に判定できます。
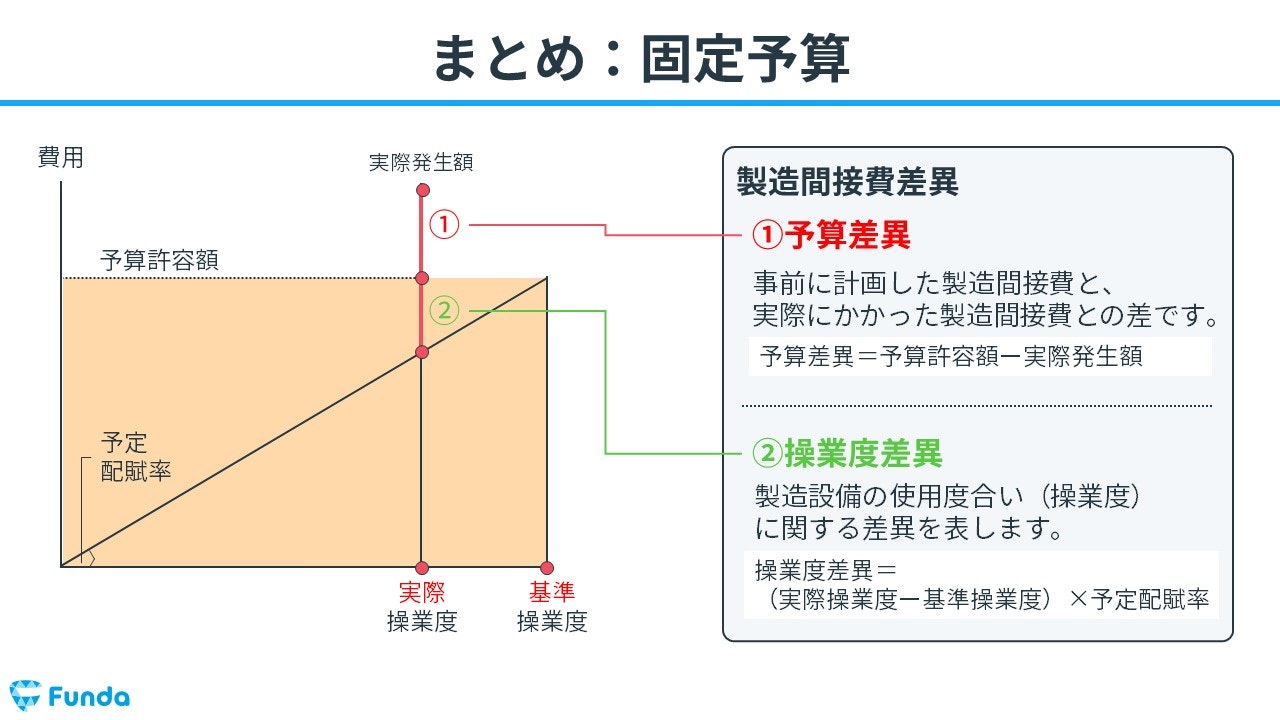
【完全図解】シュラッター図の書き方と製造間接費の差異分析テクニック
実際原価計算および標準原価計算における製造間接費 差異分析を視覚的に解く必須ツールが「シュラッター図」です。試験開始と同時に下書き用紙へ正確な図を描けるかどうかが合否を分けます。
シュラッター図 書き方の基本ステップは以下の通りです。
1. 横軸に「操業度(直接作業時間や機械稼働時間)」、縦軸に「製造間接費の金額」をとる。
2. 縦軸の切片に「固定費予算額」、そこから右上がりに「変動費率」の傾きを持つ予算線(変動予算線)を引く。
3. 原点から基準操業度における予算総額を結ぶ直線(公式配賦線=予定配賦線)を引く。
4. 横軸に「実際操業度」「基準操業度」をプロットし、標準原価計算の場合は「標準操業度」も左側に書き込む。
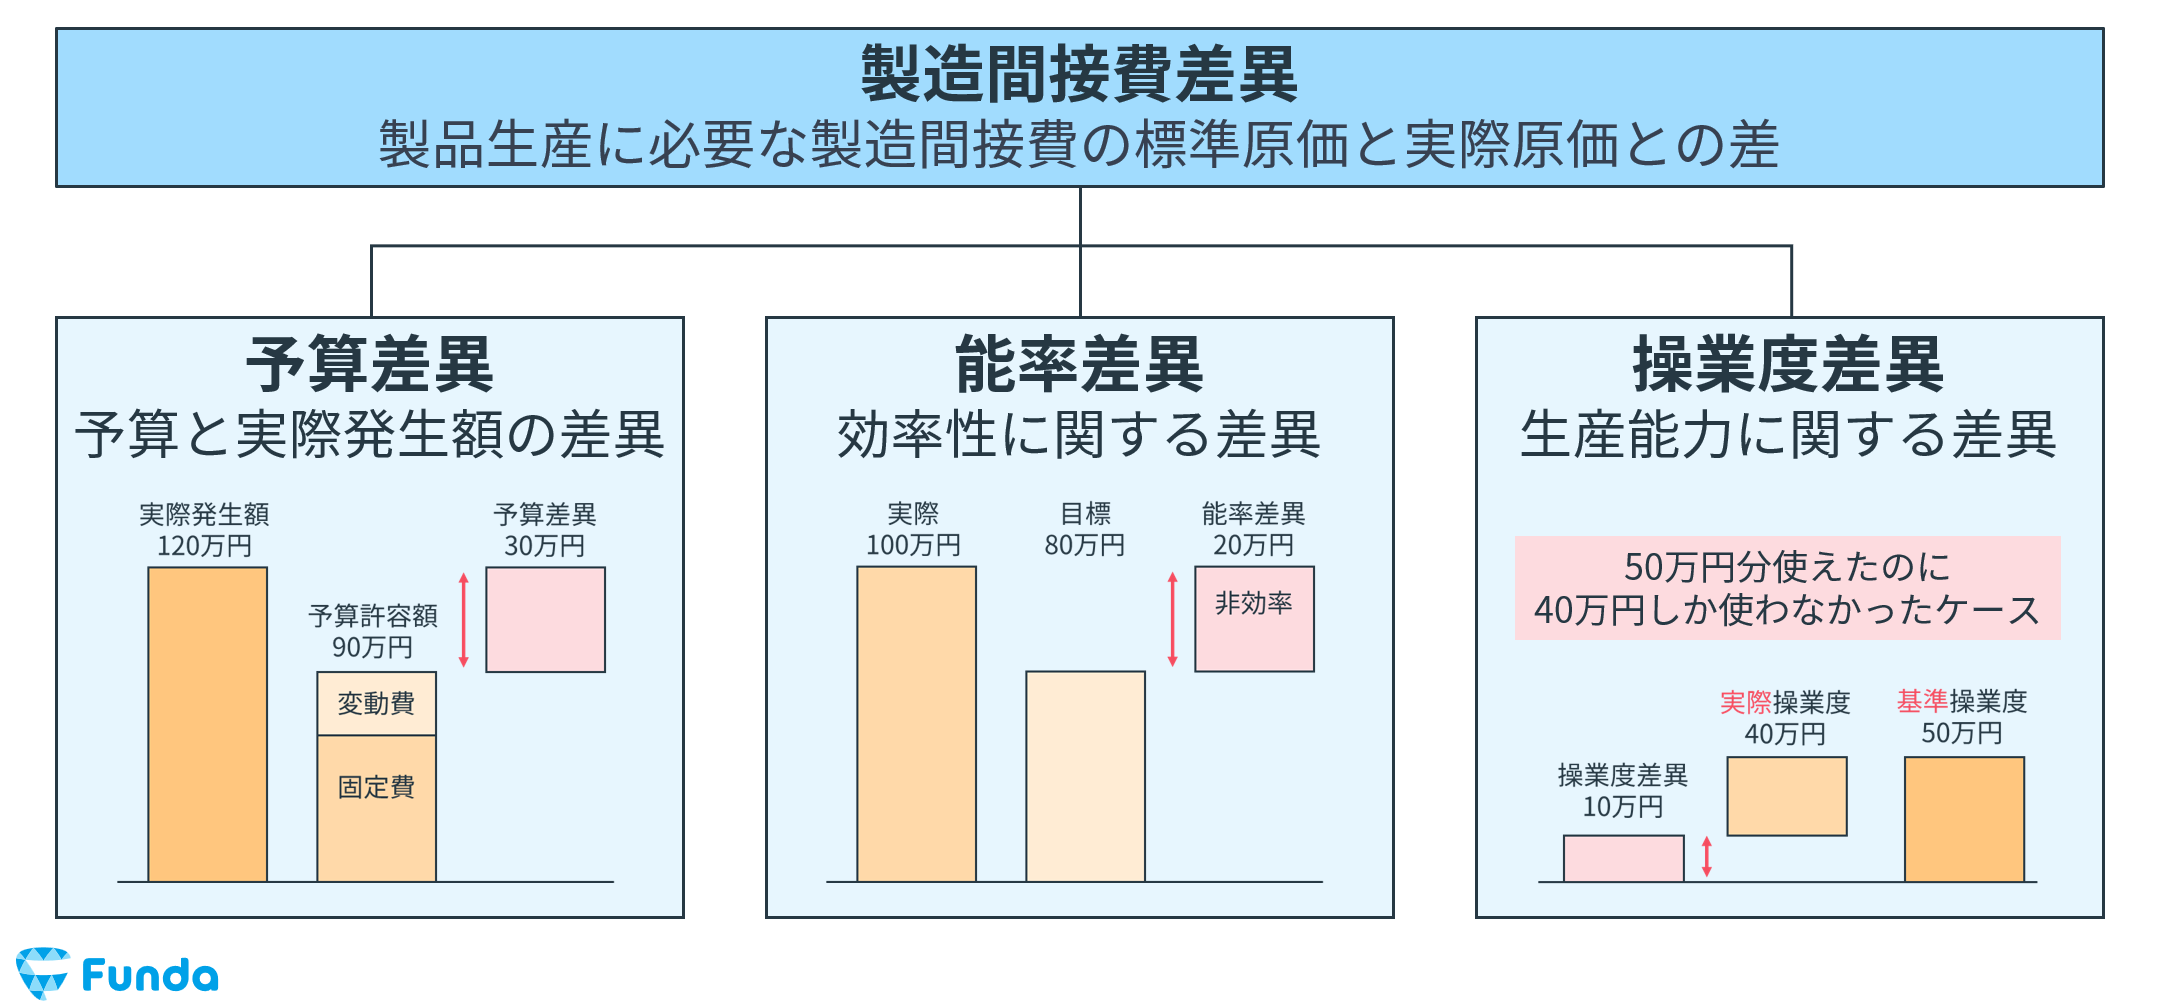
この図を完成させると、3つの差異が明確に分離されます。
・予算差異:実際発生額と、実際操業度における予算許容量との差(上側の縦幅)
・操業度差異:実際操業度における予算線と、予定配賦線との縦の乖離幅(右側の縦幅)
・能率差異:標準原価計算において、標準操業度と実際操業度のズレによって生じる差異
標準原価計算 ボックス図で直接材料費や直接労務費を整理するのと同様に、製造間接費はシュラッター図に数値を流し込むだけで、予算差異 操業度差異 能率差異の3つ(または4分法)をミスなく切り分けることが可能です。
【データ徹底比較】製造間接費の各差異分析と仕訳処理一覧
操業度差異 簿記2級対策として、差異の性質、計算式、操業度差異 借方 貸方 仕訳の関係性を一覧表で整理しました。試験直前の最終確認として頭に焼き付けておきましょう。
| 差異の種類 | 主な発生原因・要因 | 計算公式(略式) | 仕訳の勘定科目と位置 |
|---|---|---|---|
| 操業度差異 | 生産量の増減・設備の遊休・過密稼働 | (実際操業度 - 基準操業度)× 固定費率 | 不利差異:(借方)操業度差異 有利差異:(貸方)操業度差異 |
| 予算差異 | 間接材料費・光熱費・賃率等の価格変動や無駄遣い | 予算許容量 - 実際発生額 | 不利差異:(借方)予算差異 有利差異:(貸方)予算差異 |
| 能率差異 (固定費部分含む) | 作業員の習熟度・作業効率の良し悪し | (標準操業度 - 実際操業度)× 配賦率 | 不利差異:(借方)能率差異 有利差異:(貸方)能率差異 |
仕訳のルールとして、原価が増加して会社にとって損な状態(不利差異=コストオーバー)は費用と同じ「借方」に計上され、原価が抑えられて得な状態(有利差異=コストセーブ)は収益と同じ「貸方」に計上されます。この原則を徹底しておけば、仕訳問題で配点を落とす心配はありません。
【実態検証】受験生と実務現場の生の声で見えた「つまずきの罠」
大手資格予備校の受講生アンケートやSNS・Q&Aコミュニティ(Yahoo!知恵袋等)の投稿を分析すると、操業度差異でつまずく受験生には明確な3つの傾向が浮かび上がります。
「公式の丸暗記に頼り、本試験で問題の単位が『機械稼働時間』から『直接作業時間』に変わった途端に対応できなくなった」「能率差異の変動費部分と固定費部分の分解(3分法と4分法)でどちらに固定比率を掛けるか迷った」という声が多数を占めます。
さらに実務現場では、製造部門の管理職から「現場がどんなに効率よく働いても、営業部門が案件を受注してこなければ工場が止まり、操業度差異が悪化する」という構造的なジレンマが指摘されます。試験勉強においても「操業度差異=工場の作業能率ではなく、設備稼働キャパシティの問題」という実務のリアルと結びつけて理解している受験生ほど、応用問題への対応スピードが速い傾向があります。

一般に知られていない盲点とネットの誤解|操業度差異は工場の責任なのか?
管理会計の議論において、「操業度差異(不利)が出たから工場長を叱責する」というのは典型的な誤謬です。工場の作業員がどれほどテキパキ動き、標準時間以内で製造を完了させたとしても、そもそも需要が落ち込んで生産ラインを動かせなければ操業度差異はマイナスに振れます。
この差異の本質は「過剰設備投資のリスクや全社的な販売計画の未達」にあります。作業の無駄や非効率は「能率差異」として現れ、間接費の使い込みは「予算差異」として現れます。それぞれの差異が「誰の管理責任に属するのか」という責任会計(Responsibility Accounting)の視点を持つことで、差異分析全体の解像度が劇的に上がります。
【プロの結論】おすすめできる学習アプローチ・慎重になるべき人の判断基準
簿記試験対策および実務定着において、学習アプローチの向き・不向きを明確に整理しておきます。
・合格圏へ直行できる人:まずシュラッター図の幾何学的な構造(三角形と四角形の傾き・縦横比)を白紙から3回描いて体現し、公式を「図のどの縦ラインか」として視覚的に記憶できる人。
・不合格リスクが高い人:図を描くことを面倒くさがり、問題集の解答にある「(A-B)×C」という数式だけを暗記して乗り切ろうとする人。
最初は時間がかかっても、必ず下書き用紙にシュラッター図をササッと描く練習を繰り返してください。図の作図時間が30秒を切ったとき、操業度差異は確実に「満点が狙える得点源」へと変わります。
【操業度差異】に関するよくある質問(FAQ)
Q1:操業度差異が「0(ゼロ)」になるのはどのようなケースですか?
A1:実際操業度が基準操業度と完全に一致した場合です。あらかじめ設定した設備の予定稼働時間と実際の稼働時間がピッタリ同数であれば、固定費の回収過不足は生じないため、操業度差異は発生しません。
Q2:3分法と4分法の違いで、操業度差異の計算は変わりますか?
A2:操業度差異自体の計算式や金額は変わりません。3分法(予算差異・操業度差異・能率差異)と4分法(予算差異・操業度差異・変動費能率差異・固定費能率差異)の違いは、能率差異の中に固定費を含めるか独立させるかという点にあり、操業度差異の算出部分はどちらも共通です。
Q3:検定試験で有利・不利の符号を間違えないための最終チェック方法は?
A3:「実際が基準より働いたか?」を問いかけてください。実際が基準より多ければプラス(有利差異=貸方)、実際が基準より少なければマイナス(不利差異=借方)です。「実際マイナス基準」の引き算を絶対の型として定着させましょう。
まとめ:操業度差異を攻略して簿記2級合格と実務力を掴む
操業度差異は、難解に見えて一度その構造(固定費の予定回収メカニズム)を掴んでしまえば、極めて機械的かつ確実に正解へ辿り着ける論点です。「実際 - 基準」の公式とシュラッター図の作図ルールを徹底し、仕訳の借方・貸方の意味まで一本の線で繋げることで、試験本番でも迷いなく解答できるようになります。
暗記の壁を乗り越え、構造的な理解を武器にして日商簿記2級の合格、そして現場で活きる実践的なコスト管理力を手に入れましょう。 (出典: 操業 度 差異(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
