意向表明書(LOI)に法的拘束力はあるか?MOUとの違いと実務の罠
企業買収や事業承継、あるいはスタートアップの資金調達といった重要な取引交渉の現場において、最初に提示される重要文書が「letter of intent(意向表明書、以下LOI)」です。2026年現在のディール環境では、M&Aプロセスの迅速化が進む一方で、「法的拘束力がない書面だから気楽に出せる」と過信した買い手が思わぬ法的トラブルに巻き込まれるケースが後を絶ちません。
買い手側にとっては本気度を示しつつリスクをヘッジする盾となり、売り手側にとっては相手の真意を見極める試金石となるLOI。本稿では、類似文書であるMOU(基本合意書)との本質的な相違点から、法的拘束力が認められる例外条項、実務現場で使われる記載事項の設計手法まで、事業開発・法務の最前線から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:LOIの買収条件自体には原則として法的拘束力がないものの、独占交渉権や秘密保持条項には厳格な拘束力を持たせるのが実務の鉄則です。
- 要点2:LOIが一方の片務的な意思表示であるのに対し、MOUは双方の合意文書という形式差があり、提出タイミングと交渉深度が明確に異なります。
- 要点3:不用意なドラフティングは「契約締結上の過失」による損害賠償リスクを招くため、ひな形の盲信を避けて例外規定の設計を徹底すべきです。
【法的拘束力の真実】letter of intentに効力はあるのか?決定的な理由を解剖
取引交渉の場で飛び交う最大の疑問が、「letter of intent(日本語で意向表明書や買収意向書)にどこまでの効力があるのか」という点です。結論を明確に述べると、LOIに記載される買収希望価格や取引ストラクチャーといった核心的条件には、原則として法的拘束力を認めない「ノンバインディング(Non-binding)」条項として設計されます。
なぜ取引条件に法的拘束力を持たせないのか。その決定的な理由は、この段階では詳細なデューデリジェンス(買収監査)が実施されておらず、対象企業の財務・法務・税務に潜む簿外債務や重大な係争リスクが完全に可視化されていない点にあります。もし初期提示の買収金額に法的拘束力を認めてしまえば、調査後に重大な欠陥が発覚しても価格変更やディール離脱ができなくなり、買い手企業の取締役は善管注意義務違反に問われかねません。情報の非対称性が極めて高い段階で、一方的に退路を断つリスクを排除するための防壁がノンバインディング条項の正体です。
ただし、全面無効と捉えるのは実務上極めて危険です。標準的なドラフトでは、文書全体の拘束力を否定する一方で、「秘密保持義務」「独占交渉権」「有効期限」「費用負担」「準拠法および管轄裁判所」の特定条項に限って完全な法的拘束力(バインディング)を付与します。この切り分けを曖昧にしたままネット上のひな形を流用すると、意図せず全体に拘束力が及んだり、逆に独占交渉権を破られて競合他社に案件を奪われたりする致命的な失敗を招きます。

【徹底比較】意向表明書・MOU・基本合意書の違いと提出のタイミング
実務の現場で頻繁に混同されるのが、LOI(意向表明書)、MOU(Memorandum of Understanding:了解覚書)、そして日本固有の慣行である「基本合意書」の使い分けです。これらはディールの進行フェーズと合意の深度によって明確に役割が分かれています。
プロセス上の流れを整理すると、秘密保持契約(NDA)締結後に開示された初期資料(IM:インフォメーション・メモランダム等)を精査した買い手候補が、「この条件で本格検討を進めたい」と売り手へ一方通行で差し入れるのがLOIです。複数の買い手候補が競合するオークション形式の場合、売却側はこのLOIを比較選考して交渉相手を1社または少数に絞り込みます。
その後、トップ面談等を経て売り手・買い手双方が条件の大枠に歩み寄った段階で、双方の署名・捺印によって締結されるのがMOU(基本合意書)です。LOIが片務的な「プロポーズの手紙」であるのに対し、MOUは「婚約の契り」に相当します。各文書の法的位置づけと実務上の相場感を下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| LOI(意向表明書) | 買い手側からの単独差し入れ。価格幅(レンジ)や前提条件を提示。 | 初期検討開始後2〜4週間程度で提出。法的拘束力は限定的。 | スピードと熱量の伝達が命。条件を絞り込みすぎず幅を持たせるのが定石。 |
| MOU(基本合意書) | 売買双方が署名捺印。独占交渉権やDD受け入れ義務を明記。 | 独占交渉期間は通常60日〜90日間。違反時の違約金規定を設ける場合もある。 | DD着手への実質的な関門。双方のコミットメントレベルが一気に跳ね上がる。 |
| 最終契約(DA) | DD結果を織り込んだ完全合意文書(株式譲渡契約・事業譲渡契約など)。 | 価格固定、表明保証、補償条項など全条項に100%の法的拘束力。 | 破棄は巨額の債務不履行責任を伴う。契約履行の完了(クロージング)まで油断禁物。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
実務の最前線では、書面上の定義を超えた生々しい心理戦が展開されています。近年の実務家コミュニティや経営者ネットワークの投稿、過去の紛争事例を紐解くと、LOIの効力をめぐる誤認から深刻な軋轢が生じている実態が浮き彫りになります。
オープンなSNSや専門フォーラムでは、「LOIを出した段階で事実上の内定だと勘違いし、他の有力な買い手候補をすべて断ってしまった」「法的拘束力がないと聞いていたのに、買収交渉を一方的に打ち切ったら相手弁護士から信義則違反の通知書が届いた」といった生々しい悲鳴が確認できます。大手M&A仲介会社で数々のディールを手がけてきたシニアアドバイザーは、取材に対し次のように現場の空気感を吐露しています。
「紙の上では『拘束力なし』と明記されていても、中小企業のオーナー経営者にとっては『書面にハンコを押して持ってきたのだから約束は守られるはずだ』という強い心理的確約として映ります。この認識ギャップを放置したまま、後からデューデリジェンスで判明した些細な理由を盾に大幅な減額交渉を仕掛けると、相手の感情を決定的に逆撫でし、ディール自体が空中分解に追い込まれます」
日本の裁判例においても、「契約締結交渉が一定の段階に達し、相手方に契約成立への強い期待を抱かせた後に正当な理由なく交渉を破棄した場合、契約締結上の過失として不法行為責任(損害賠償義務)が認められるリスク」が確立されています。LOIに法的な拘束力を排除する文言を盛り込んでいたとしても、相手方に投下させたDD費用や逸失利益の賠償責任を問われる可能性は決してゼロではないのです。

一般に知られていない盲点とネットの誤解|買収意向表明書の書き方とひな形の罠
インターネット上で無償配布されている「letter of intent ひな形」を安易にダウンロードして穴埋めするだけの作成法には、致命的な落とし穴が存在します。実務に耐えうるLOIを作成するためには、主要な記載事項の意図を正確にコントロールしなければなりません。
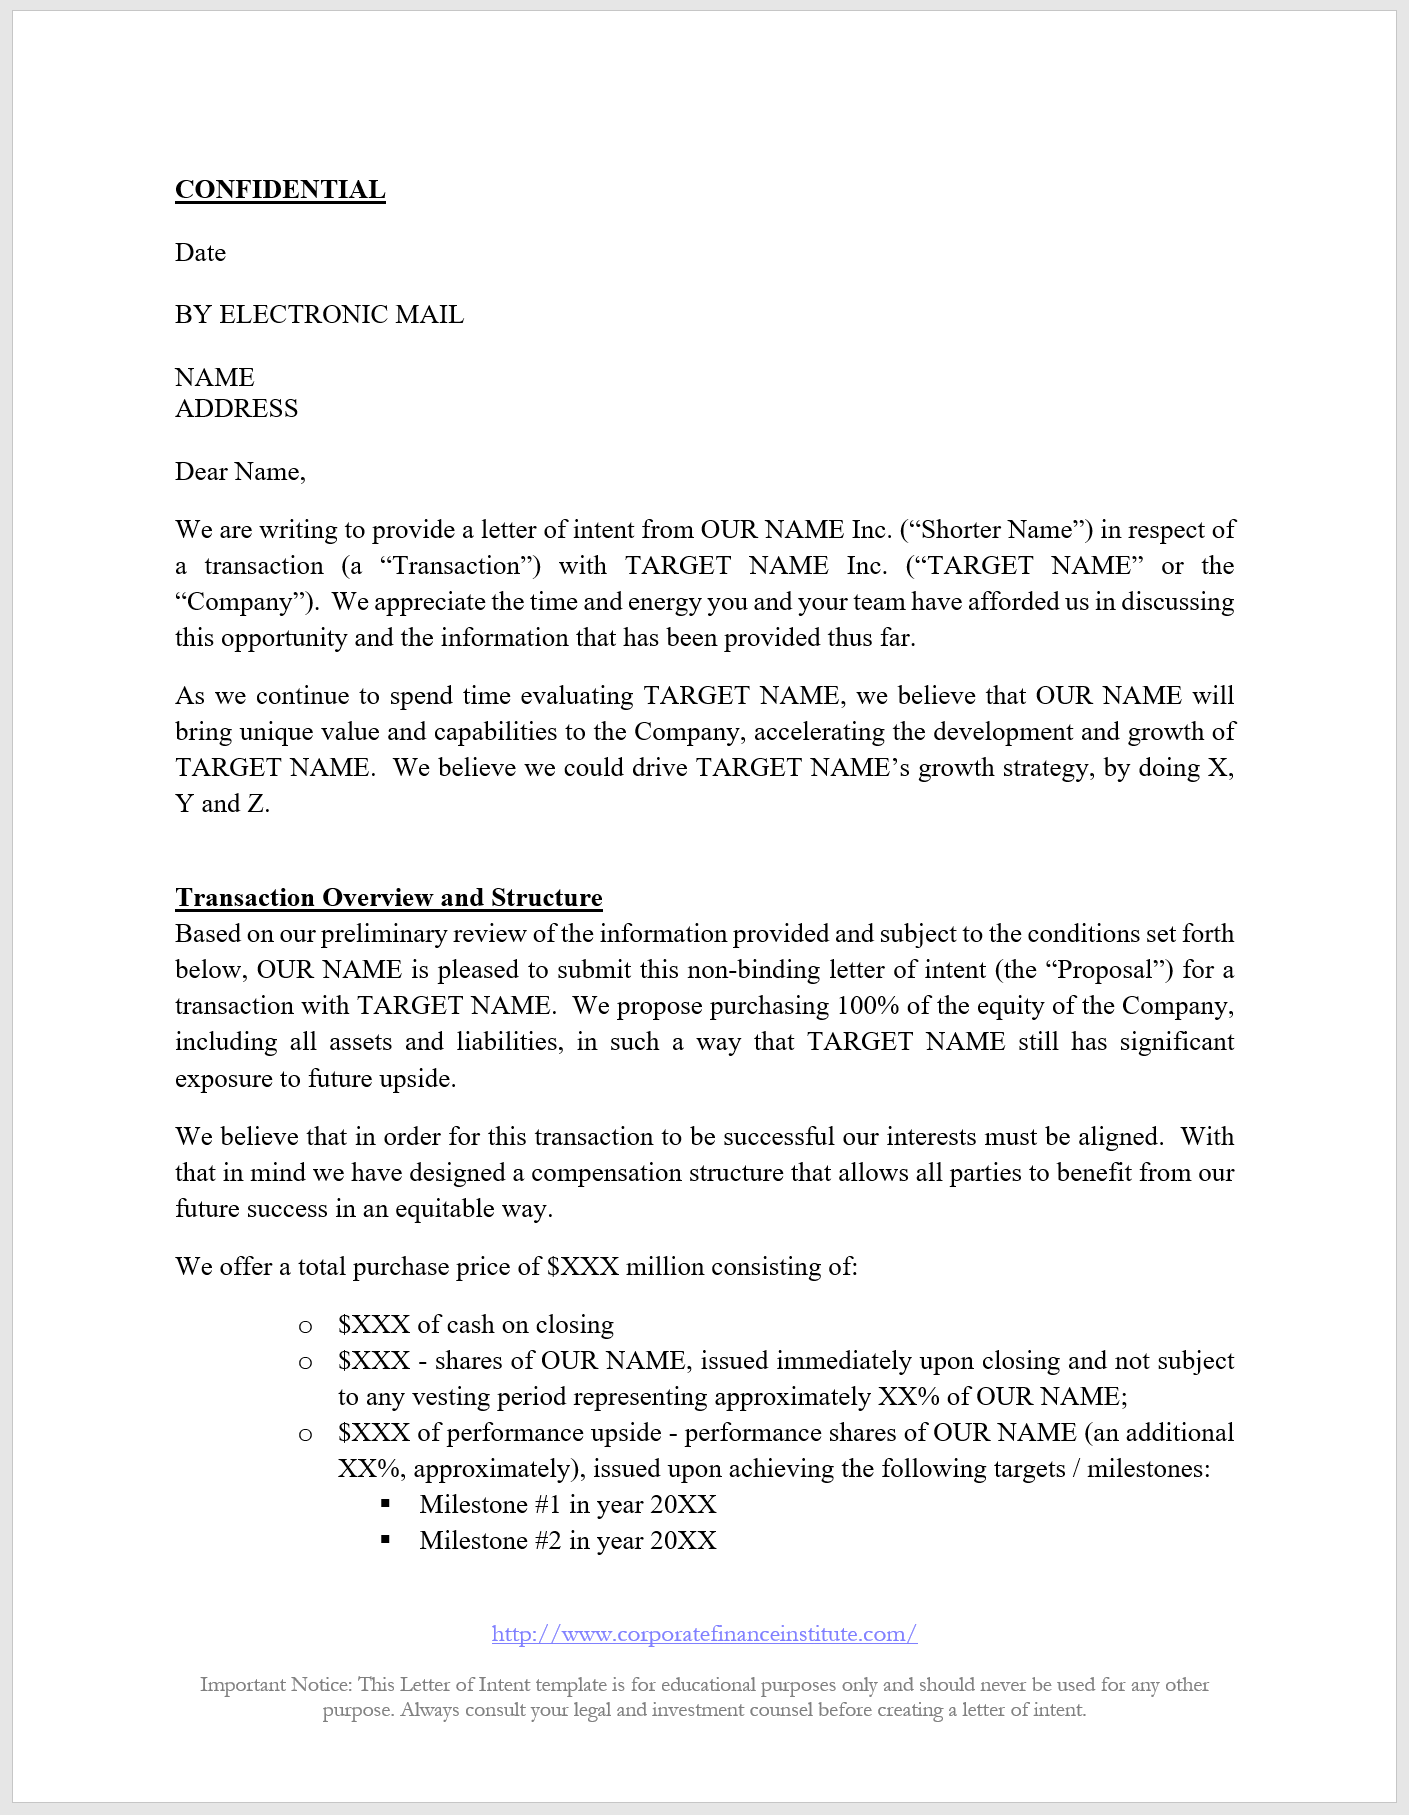
買い手側が特に注意を払うべき必須の記載事項は以下の項目です。
- 買収対象の特定と取引ストラクチャー:株式譲渡、第三者割当増資、事業譲渡、会社分割など、想定するスキームを明記します。
- 買収希望価額の提示方法:確定値ではなく「〇億円〜〇億円の範囲」あるいは「財務DDおよび無形資産の評価結果を反映して最終決定する」旨の前提条件を付記します。
- デューデリジェンスの実施条件と事前準備の要請:本格監査に必要な資料提供、経営陣インタビュー、現地視察への協力を求めます。
- 独占交渉権(Exclusivity)の付与とその理由:買い手にとって最も重要な条項です。高額な外部専門家費用(弁護士・会計士費用で数百万円〜数千万円)を投じる以上、並行して他社と交渉されない保証が不可欠である旨を論理的に説明し、期間は60日〜90日程度に限定して設定します。
- 法的拘束力の除外規定(Carve-out条項):「秘密保持、独占交渉権、有効期限、準拠法管轄を除き、本状の記載は当事者を法的に拘束しない」旨を疑義の余地なく宣言します。
売り手側にとって最大のトラップとなるのが、理由なき長期の独占交渉権の譲渡です。買い手に悪意がある場合、意図的にLOIで高めの金額を提示して独占交渉権を握り、期間満了の間際に「DDで問題が見つかった」と大幅なディスカウントを強要する「チップイン(価格叩き)」の手法が存在します。売り手は独占交渉権を付与する条件として、「中間マイルストーンの未達時には独占権を失効できる解除権」を盛り込むなどの自衛策が欠かせません。
【2026年最新】M&A実務トレンドとデューデリジェンス事前準備の急所
事業承継需要が一段と加速する2026年現在のディール環境では、テクノロジーの進化と市場環境の変化がLOIのあり方を激変させています。特に顕著な傾向が、VDR(バーチャルデータルーム)の普及に伴う「プレDD(事前簡易調査)」の定着です。
かつてはLOIを交わした後に初めて詳細帳票を開示するのが通例でしたが、現在では初期検討の段階で安全性の高いクラウド環境を介し、主要な税務申告書や試算表のダイジェストが開示されます。これにより、LOI提示時点でより精度の高い価格設定が求められるようになり、「後からの大幅減額」に対する売り手の拒絶反応はかつてなく強まっています。
さらに、経済安全保障関連法やサイバーセキュリティ基準の厳格化に伴い、従来の財務・税務・法務に加えて「IT・セキュリティDD」および「人的資本・ESGデューデリジェンス」をLOI受諾の前提条件として明記する案件が急増しました。買い手側はLOIを提出する前に、どの領域までを監査対象とするのかを明確にしておかなければ、限られた独占交渉期間内に検証を完了できず、交渉期限切れを迎えるリスクを背負うことになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
M&A交渉におけるLOIの運用は、単なる事務手続きではなく、組織間の「心理的バウンダリー(境界線)」をいかに引くかという高度なガバナンスの問題です。現在の立ち位置に応じて、以下の基準に照らし合わせたアプローチが推奨されます。
【LOIの活用を積極的に推進すべき組織】
すでに買収対象の事業シナジーを定量化できており、外部監査の予算(数百万円単位)を確保済みの企業です。こうした買い手は、独占交渉権の対価として明確なスケジュールと経営陣への処遇方針を提示し、売り手の心理的安全性に配慮することで、他社に先んじたディール成立を実現できます。
【LOIの提示や受諾に極めて慎重になるべき組織】
自社の資金調達の目途(デットファイナンスの内諾等)が立っていない買い手や、他社との比較検討を続けたい売り手です。資金証明のないLOIは市場での信用を著しく損ないます。また、売り手が「より高値を提示する買い手候補」を残したまま安易に独占交渉権付きのLOIにサインしてしまうと、数ヶ月にわたって身動きが取れなくなり、企業価値のピークを逃す結果につながります。
【letter of intent】に関するよくある質問(FAQ)
Q1:letter of intent(LOI)の日本語訳とMOUとの実質的な違いは何ですか?
A1:LOIは日本語で「意向表明書」や「買収意向書」と訳され、通常は買い手から売り手への一方的な意思表示文書です。一方、MOUは「基本合意書(了解覚書)」と訳され、双方が署名捺印して合意内容を確認する二面契約の形をとります。LOIで初期意思を示し、条件調整を経てMOUを締結するという段階的プロセスが標準です。
Q2:LOIに法的拘束力がない場合、一方的に破棄してもペナルティはありませんか?
A2:原則として買収の断念自体に違約金は発生しません。ただし、独占交渉権や秘密保持義務といった「拘束力を持たせた特定条項」に違反した場合は契約違反による損害賠償責任を負います。また、正当な理由のない不誠実な交渉破棄は、日本の民法上の「契約締結上の過失」に問われる法的リスクがあります。
Q3:買収意向表明書の書き方で、絶対に外してはいけない必須記載事項は何ですか?
A3:買収希望価格(または算定根拠)、取引スキーム、独占交渉権の有無と有効期限、デューデリジェンスの前提条件、役員・従業員の継続雇用方針、そして「法的拘束力の排除条項(特定条項を除く)」の6点です。特に法的拘束力の除外範囲を明確に記述することが、無用な法的紛争を防ぐ防波堤になります。
まとめ:今後の動向と失敗しないための判断基準
letter of intent(意向表明書)は、M&Aという不確実性の極めて高い航海において、双方の目指すゴールとルールを共有するための羅針盤です。「法的拘束力がない」という言葉を「何を書いても責任を問われない」と曲解することこそが、ディール破談の最大の元凶となります。
守るべき条件と柔軟性を残すべき条件を精緻に線引きし、相手方に対する誠実な信義則を守りながら交渉を進めること。2026年の複雑化する取引環境を勝ち抜くためには、書面の文言ひとつに潜む法的含意と心理的影響を冷徹に見極めるプロフェッショナリズムが求められています。 (出典: letter of intent(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
