半導体揺るがすレアアース対中規制の真相!供給網危機と関連銘柄
世界のハイテク覇権を左右する最先端半導体のサプライチェーンにおいて、資源の武器化がかつてない緊張をもたらしています。2026年現在、中国政府が段階的に強化してきた重要鉱物の輸出管理は、半導体素材産業の急所を的確に捉え、日米欧の製造現場に重い調達圧力をかけ続けています。
北海道千歳市で次世代半導体の量産試作が進むラピダスや、熊本で拡張を続けるTSMCの製造拠点を擁する日本にとって、希土類(レアアース)および随伴するレアメタルの安定確保は、国家経済の命運を分ける最優先課題です。地政学的対立が日常化するなか、製造現場で何が起きているのか、構造的依存の正体と打開策の現在地を多角的な取材データから検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国による度重なる輸出規制強化と加工技術の国外移転制限により、先端半導体向け高純度レアアース・レアメタルの審査長期化と調達コスト増が常態化している。
- 要点2:半導体製造にレアアースが不可欠な理由は、原子レベルでウェハーを平坦化するCMP研磨材(セリウム)や先端ロジックのゲート絶縁膜(ランタン等)で代替不可能な物性を持つためである。
- 要点3:日本企業は南鳥島沖の海底資源試掘やリサイクル循環網の構築、使用量削減技術で対抗しており、株式市場ではサプライチェーン強靱化を牽引する素材・製錬銘柄の選別が進んでいる。
なぜ半導体製造に不可欠なのか?中国依存が続く決定的な理由と用途の深層
最先端の微細加工技術を駆使する半導体デバイスにおいて、レアアースはごく微量でありながら、電気的・光学的・物理的特性を根本から支配する「不可欠なスパイス」として機能しています。シリコンウェハー上に数十億個のトランジスタを集積する工程では、ナノメートル単位の極限の精度が求められ、既存の汎用金属では物理的な限界を突破できません。
半導体材料における具体的な用途を見ると、主要な工程ごとに極めて特殊な元素が指定されています。代表的なものが、ウェハー表面の凹凸を原子レベルで平坦化する化学機械研磨(CMP)工程で使用される酸化セリウム(セリア)スラリーです。ナノスケールの配線層を何層も積み上げる積層半導体では、下地の平滑性が歩留まりを直接左右するため、セリウム特有の化学研磨作用が欠かせません。
さらに先端ロジック半導体の心臓部であるトランジスタのゲート絶縁膜(High-k膜)には、酸化ハフニウムにランタンをドーピングする技術が採用され、リーク電流の抑制と動作速度の向上を両立させています。露光装置やウェハー搬送装置のアライメントを司る超精密モーター、クリーンルーム内の超高真空を維持するターボ分子ポンプには、強大な磁力を持つネオジムや耐熱性を高めるジスプロシウム・テルビウムを用いた永久磁石が組み込まれており、製造装置の稼働そのものが重希土類に依存しているのが実情です。
これほど決定的な素材でありながら、供給構造は極端な偏在を見せています。米地質調査所(USGS)などの統計データを分析すると、鉱石の採掘段階における中国のシェアは約60〜70%ですが、半導体グレードにまで不純物を排除する製錬・精製工程においては世界全体の80〜90%以上を中国国内が握っています。レアアースの分離精製には、強酸を用いる多段抽出と放射性物質(トリウムなど)の適切な環境処理が必要であり、巨額の環境対策コストと広大な専用プラントを許容してきた中国が、加工プロセスにおいて圧倒的な独占権を確立したという歴史的背景が存在します。

【徹底比較】知っておくべき「レアアース」と「レアメタル」の決定的な違い
メディアの報道では「レアアース」と「レアメタル」が混同されて報じられがちですが、材料科学的にも産業政策的にも明確な区分が存在します。この違いを正しく把握していなければ、近年の対中規制が半導体サプライチェーンのどの部位に打撃を与えているのかを見誤ることになります。
レアメタルとは、地球上の存在量が稀少であるか、技術的・経済的な理由で抽出が困難な金属元素の総称であり、経済産業省の定義では47元素(希土類を1元素群と数えた場合31鉱種)を指します。これに対し、レアアース(希土類)はレアメタルという大きな枠組みに含まれるスカンジウム、イットリウム、およびランタノイド15元素の計17元素に限定されたグループを指します。近年の地政学摩擦で大きな焦点となったガリウムやゲルマニウムはレアメタルに分類され、セリウムやネオジムはレアアースに分類されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ガリウム・ゲルマニウム (半導体用レアメタル) | 中国の世界生産シェアがガリウム約98%、ゲルマニウム約60%。次世代パワー半導体(GaN基板)や赤外線光学系に不可欠。 | 規制以前は安定推移していたが、輸出許可証(個別の用途審査)制の導入で調達サイクルが3〜6か月延長。 | シリコン半導体そのものへの影響は限定的だが、EV向け高効率インバータや防衛用通信レーダーのサプライチェーンに直撃。 |
| 軽希土類 (セリウム・ランタン等) | CMP研磨材スラリー、先端トランジスタのゲート絶縁膜添加剤。中国依存度70%前後。 | 鉱床としての埋蔵量は世界各地に比較的豊富に存在。価格ボラティリティは中程度。 | 微粒子精製と不純物管理技術は日本・台湾が優位。原料鉱石の多角化(豪州・北米ルート)が着実に進展中。 |
| 重希土類 (ジスプロシウム・テルビウム等) | 製造装置用ネオジム磁石の耐熱添加剤。中国・ミャンマー境のイオン吸着鉱床が供給の85%超を支配。 | 分離抽出技術の独占性が高く、中国政府の技術輸出禁止カタログに指定された中核領域。 | 半導体装置メーカーにとって最も代替が困難な構造的急所。リサイクル材活用と無重希土類磁石の設計革新が急務。 |
規制の歴史と2026年の現況|中国の資源武器化と日本サプライチェーンへの直撃
資源を外交カードとして行使する中国の戦略は、突然現れたものではありません。発端は2010年に起きた尖閣諸島沖での漁船衝突事件にさかのぼります。当時、中国が対日レアアース輸出を事実上凍結したことで、国内のハイテク産業は深刻な原料不足に陥り、国際相場が十数倍に暴騰するパニックに見舞われました。日本企業はこの苦い経験から調達先の多角化や使用量削減技術を進め、かつて90%を超えていた対中依存度を約60%前後にまで引き下げた経緯があります。
しかし、米中対立が技術覇権争いへと深化する過程で、規制の手法はより高度かつ洗練された制度的包囲網へと進化しました。2023年夏に発動されたガリウム・ゲルマニウムの輸出管理を皮切りに、高純度グラファイト(黒鉛)やアンチモンへの制限、さらにはレアアースの採掘・分離技術そのものの輸出禁止措置が相次ぎました。近年の輸出管理規則改定では、軍民両用(デュアルユース)物資の管理リストが大幅に拡充され、最終仕向け先や最終用途(エンドユーザー)の審査が極端に厳格化されています。
日本の半導体サプライチェーンに生じている最も顕著な影響は、供給の完全停止ではなく「調達の不確実性と間接コストの激増」です。商社関係者や化学メーカーの証言によると、かつては数週間で完了していた通関手続きが、詳細な用途証明書類の提出を義務付けられたことで、発注から納品までに3か月以上のリードタイムを要する事例が常態化しています。これにより、日本の素材メーカーは運転資金を圧迫してでも半年から1年分の中間在庫を常時抱え込まざるを得なくなっており、見えないコスト増が製品競争力を徐々に蝕んでいます。

【実態検証】調達現場の生の声と技術者が直面する生々しい現実
公の場では平穏を保っているように見える半導体業界ですが、水面下の購買現場では連日のように綱渡りの調整が続いています。国内大手半導体材料メーカーの資材調達担当者は、業界の内情を次のように吐露します。
「中国側窓口に提出する書類には、どの顧客のどの工場で何のラインに使われるのかまで克明な記載を求められます。形式的な不備を理由に申請が差し戻されるたびに納入スケジュールが狂い、代替ルートの確保に奔走することになります。迂回輸入を試みようとしても、原産地証明のトレーサビリティが厳格に追跡されるため、安易な抜け道は存在しません」
また、エンジニアコミュニティや現場技術者の間では、中国産原料の純度低下に対する懸念も共有されています。ネット掲示板や専門フォーラムでは、「許可申請を回避するために中国国内の非公式ルートから入ってくる中間原料は、微量不純物の混入リスクが高く、結果としてウェハーの歩留まりが急落する」といった現場目線の警告が散見されます。半導体の微細化が3ナノメートル、2ナノメートルへと進むにつれ、ppb(10億分の1)レベルの不純物ですら致命的な欠陥を引き起こすため、供給量だけでなく「品質の再現性」をどう担保するかが技術陣の重圧となっています。
一般に知られていない盲点とネットの誤解|「完全国産化」という幻想と代替開発の真実
資源安全保障をめぐるネット言論やメディア報道には、時に過度な楽観論や短絡的な誤解が混入しています。その最たるものが、「南鳥島沖で膨大なレアアース泥が発見されたため、日本は近く資源大国になり中国依存は消滅する」という言説です。
確かに、小笠原諸島・南鳥島沖の水深約6,000メートルの深海底には、世界の数百年分に匹敵する高濃度のレアアース泥が存在することが東京大学や海洋研究開発機構(JAMSTEC)の調査で実証されています。しかし、これを経済的に成立する産業として確立するには、極めて高いハードルが立ちはだかっています。
- 深海採掘のコスト障壁:水圧600気圧の過酷な深海から日量数千トン規模の泥を連続して引き上げる揚泥技術は、いまだ試験研究のフェーズにあり、商業ベースでの採算性は未知数です。
- 国内製錬インフラの欠落:仮に泥を引き上げられたとしても、日本国内には商業規模のレアアース分離精製プラントがほぼ存在しません。精錬に伴う環境規制や廃液処理コストをクリアし、設備を立ち上げるには数千億円規模の継続的投資と10年以上の歳月が必要です。
同様に、「使用済みの電子機器(都市鉱山)からリサイクルすればすべて解決する」という主張も現実の数字と乖離しています。スマートフォンやPCの基板に含まれるレアアースは極めて微量かつ複雑に混練されており、金や銅などの有価金属に比べて物理的な解体・抽出コストが極端に高くつきます。採算ベースで成立するのはモーターのネオジム磁石など一部の大型部品に限られており、半導体向け高純度スラリーの需要をリサイクルだけで満たすことは構造的に不可能です。
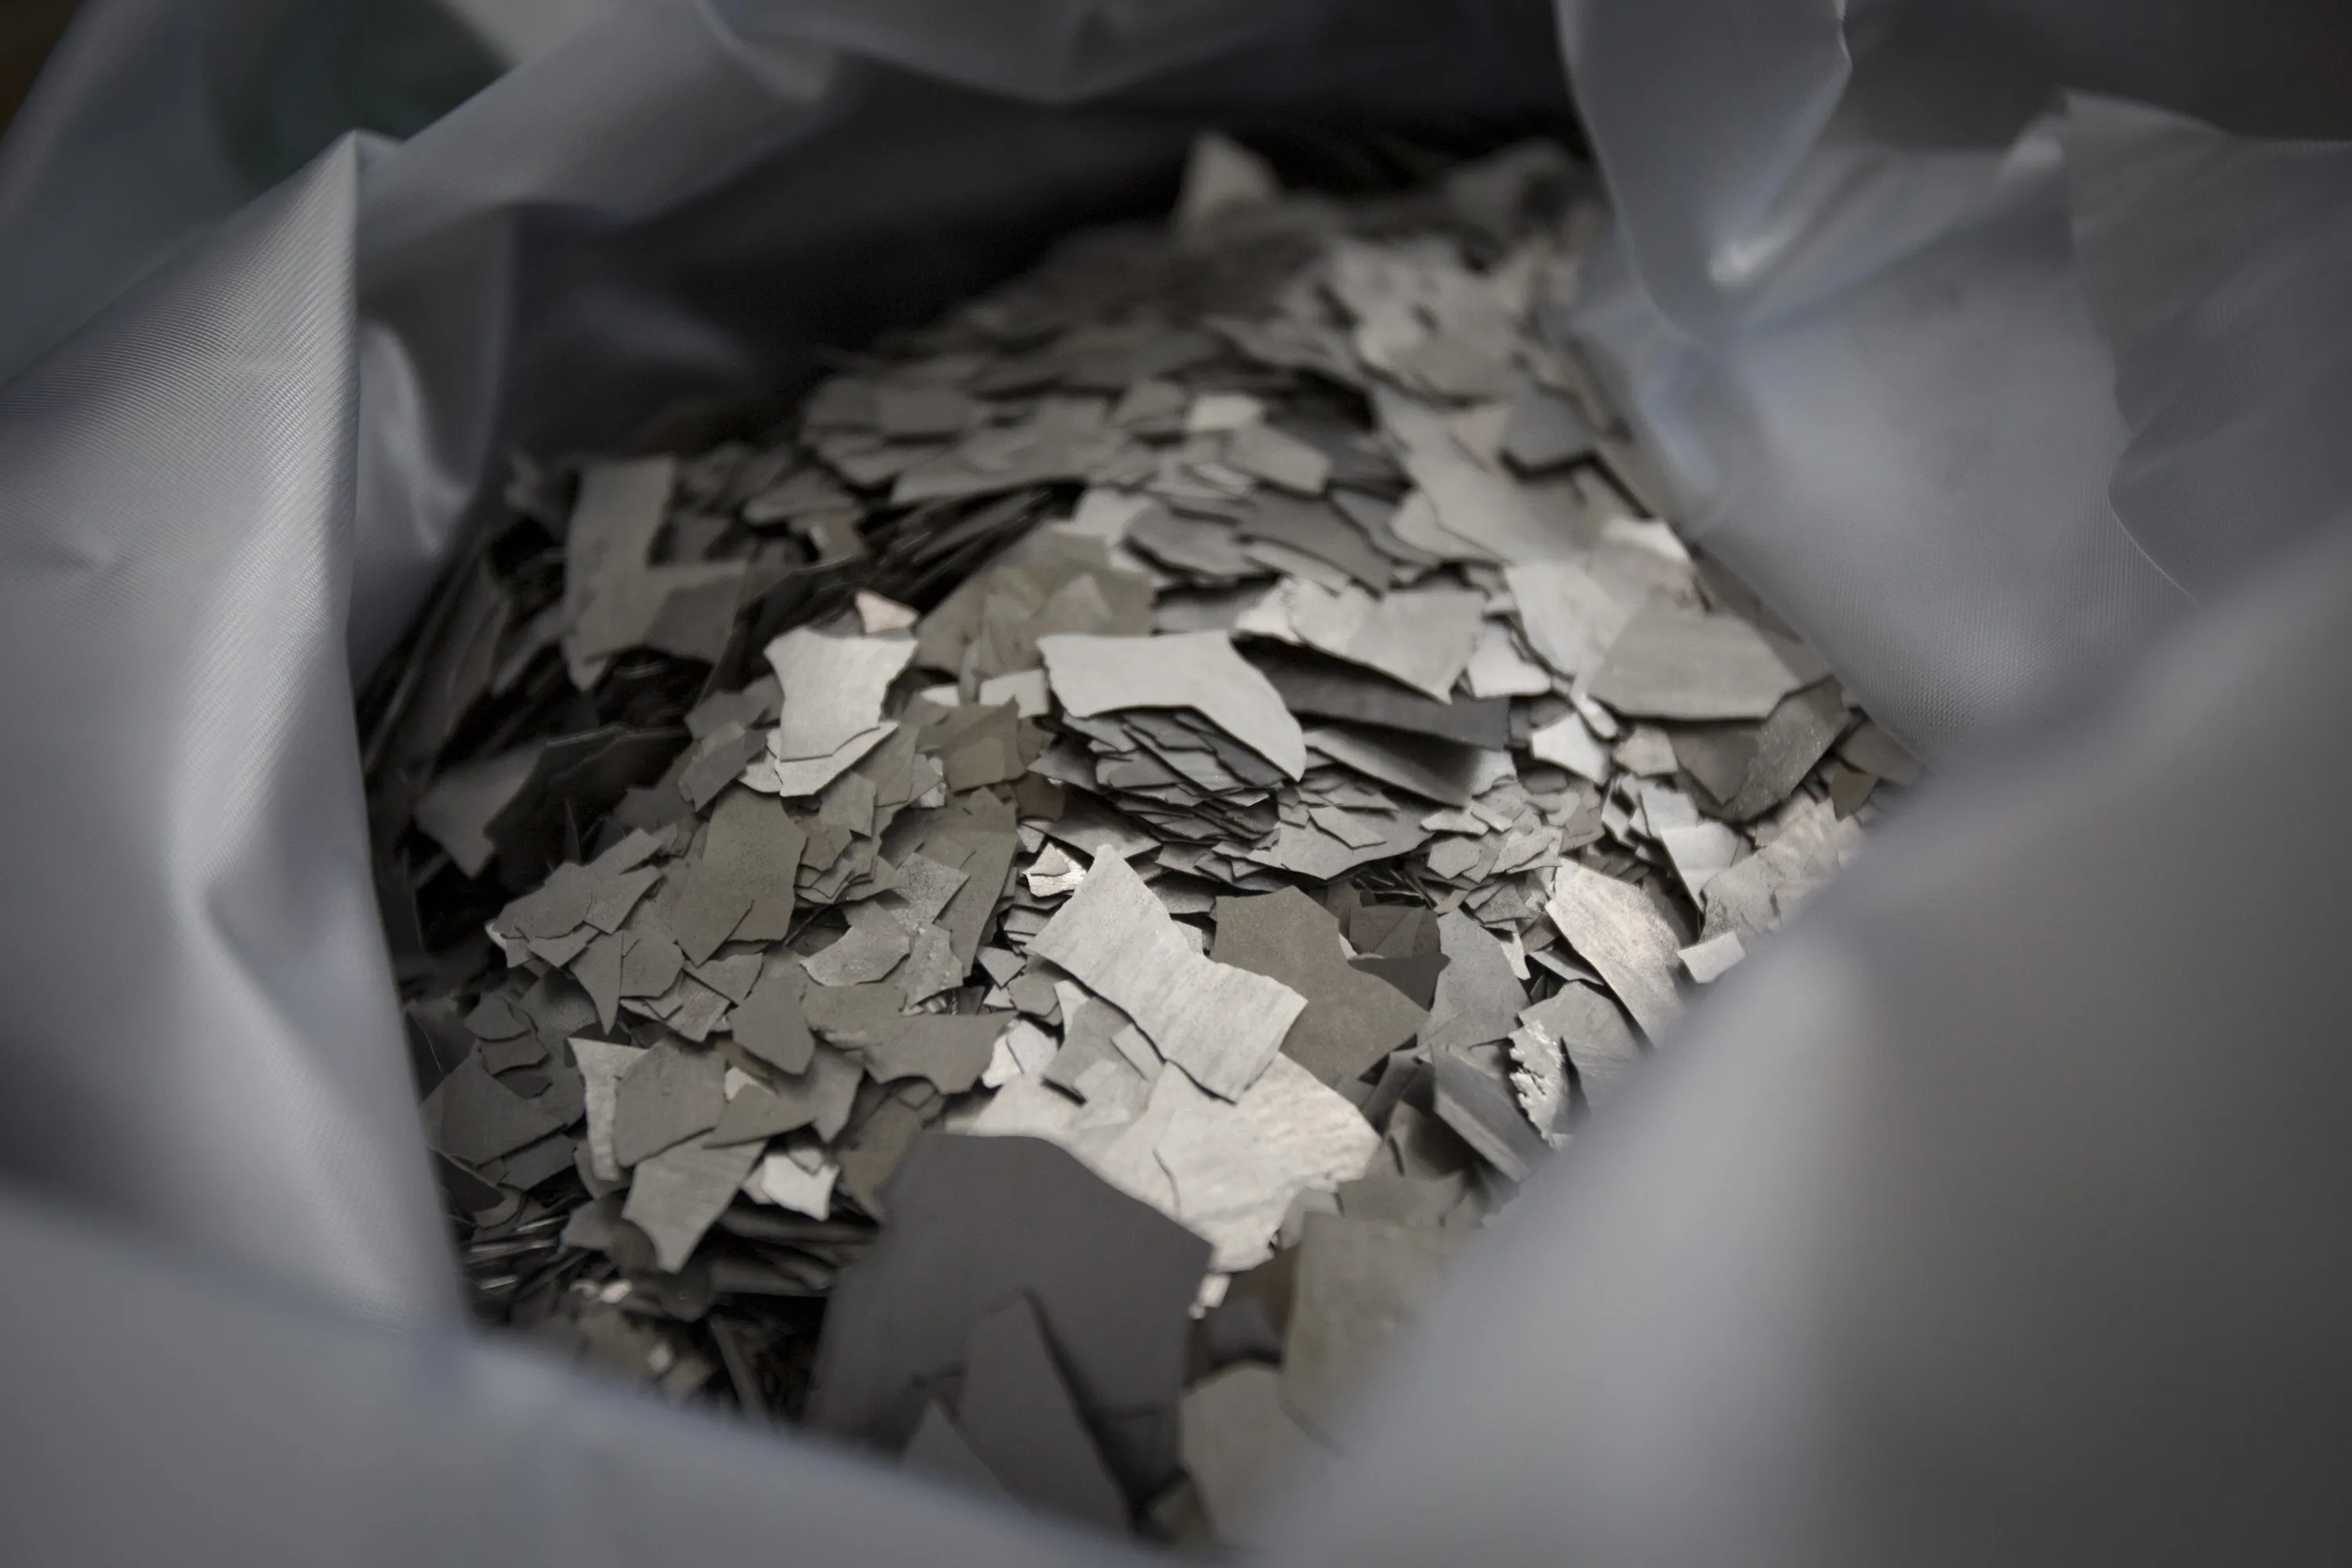
現実的な打開策として現場が進めているのは、完全な脱レアアースではなく「スラッシング(減量化)」と「プロセス代替」です。例えばCMP工程では、セリウムの使用量を従来の数分の一に減らしつつ同等の平坦化性能を維持する高機能バインダーの開発や、コロイダルシリカをベースにした新処方スラリーの実装が、日本の化学メーカーを中心に急ピッチで進められています。
激動の2026年市場を制する「半導体・レアアース関連銘柄」の選別眼
地政学的緊張が長期化する環境下において、株式市場ではサプライチェーンの耐性を備えた企業や、代替・リサイクル技術で主導権を握る関連銘柄への資金シフトが顕著になっています。投資対象としての企業価値を評価する際は、単に資源関連という枠組みにとどまらず、素材の「高度精製力」や「代替設計力」を有しているかどうかが分水嶺となります。
- 信越化学工業(4063):半導体シリコンウェハーで世界首位を走る同社は、産業用レアアース磁石の製造でも世界屈指の競争力を持ちます。鉱石原料の調達網をベトナムやオーストラリア等に多角化し、重希土類の低減技術を長年培ってきた実績があり、調達リスクに対する防壁は業界内で突出して強固です。
- 住友金属鉱山(5713):非鉄金属の製錬大手であり、海外鉱山権益の保有から高純度精製までを一気通貫で手がけます。先端半導体の放熱基板やパッケージング材に不可欠な希少金属のサプライチェーン強靱化で中心的役割を担っています。
- 三徳(非上場 / エア・ウォーター傘下):レアアースの精密分離・高純度合金化において世界的な技術力を誇る老舗メーカー。中国外での希土類サプライチェーン再構築(豪ライナス社等との連携)において極めて重要な結節点となっています。
- DOWAホールディングス(5714):製錬技術をベースとした都市鉱山からの金属リサイクル技術に定評があり、ガリウムやインジウムなどの半導体随伴レアメタルの高効率回収事業で独自のポジショニングを確立しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資源地政学と半導体市場が交錯するこのセクターにおいて、ビジネスや投資で向き合うべき主体には明確な適性があります。
【この市場・関連銘柄への参入が向いている人】
供給網の複線化(オーストラリア、北米、東南アジアとの連携)に成功している「構造的強者」を見極められる人。目先の四半期決算のブレに惑わされず、国家プロジェクトとしての半導体再興(Rapidus支援やサプライチェーン強靱化補助金)の果実が実る3〜5年スパンの時間軸で腰を据えられる投資家に向いています。
【参入を避けるべき・慎重になるべき人】
「中国が輸出を止めたからレアアース価格が高騰して全関連銘柄が爆騰する」といった短絡的なテーマ株買いを狙う人。中国政府の規制運用は極めて計算されており、価格が高騰しすぎると代替技術の開発を促してしまうため、意図的な増産・減産の蛇口操作で市場を揺さぶる傾向があります。ボラティリティに耐えられない短期トレーダーには推奨できません。
【レアアース 半導体】に関するよくある質問(FAQ)
Q1:ガリウムやゲルマニウムはレアアースと何が違うのですか?
A1:ガリウムやゲルマニウムは元素分類上の「レアメタル(希少金属)」であり、スカンジウム、イットリウム、ランタノイド15元素で構成される「レアアース(希土類)」とは化学的性質が異なります。用途面でも、ガリウムは主に化合物半導体(GaNパワー素子や高周波通信用チップ)の基板として用いられ、レアアースは主にCMP研磨剤(セリウム)や絶縁膜の添加剤(ランタン)、製造装置の強力モーター磁石(ネオジム等)として利用されます。
Q2:中国がレアアースの輸出を完全に停止した場合、日本の半導体工場は即座に止まりますか?
A2:即座にすべての工場が操業停止に追い込まれる可能性は極めて低いです。日本政府および国内各メーカーは過去の禁輸措置以降、数か月〜1年分の中間在庫を確保しているほか、豪ライナス社などを通じた豪州・北米ルートからの調達比率を高めています。ただし、特定プロセス用超高純度重希土類の調達が長期にわたり途絶した場合は、製造装置の納入遅延や特定歩留まりの低下といった形で段階的な減産リスクが生じる構造になっています。
Q3:南鳥島周辺のレアアース泥はいつ頃から商業利用される見通しですか?
A3:政府主導の国家プロジェクトとして採掘・回収実証が進められていますが、商業ベースでの安定供給が期待できるのは早くとも2030年前後と見込まれています。水深6,000mの深海から経済的に引き上げる技術の確立に加え、国内に環境基準を満たす精錬プラントを整備する必要があり、技術面と経済性の双方で段階的な検証が続けられています。
Q4:半導体製造におけるレアアース代替技術はどの程度進んでいるのでしょうか?
A4:完全な別元素への置換は物理法則の制約上困難な分野が多いものの、使用量を最小限に抑える「スラッシング(減量化)」技術は大きく進展しています。研磨材ではセリウムの使用比率を大幅に下げた複合スラリーやシリカ系スラリーの採用が広がり、製造装置用磁石でも重希土類であるジスプロシウムを使わない、あるいは極限まで削減した高性能ネオジム磁石の量産導入が着実に進展しています。
まとめ:今後の動向と失敗しないための判断基準
半導体製造におけるレアアースを巡る攻防は、単なる資源の奪い合いを超え、21世紀の産業競争力と国家主権をかけた長期戦の様相を呈しています。中国による輸出規制の強化は、日本の製造業に対して調達リードタイムの長期化やコスト増という現実的な痛みを強いている一方で、長年放置されてきた「特定国への過度な依存」という構造的脆弱性を根本から是正する強力な推進力にもなっています。
今後は、資源の完全国産化という非現実的な幻想に逃げ込むのではなく、豪州や米国、東南アジア諸国との多角的な有志国アライアンスの構築、国内における減量化・代替材料技術の深化、そして採算性の見合う範囲でのリサイクル循環網の確立という「多層的なリスク分散」を完遂できる企業こそが、グローバル市場での真の競争優位を確立するはずです。ノイズに満ちた報道の表面的な言葉に踊らされず、サプライチェーンの深層にある物理的な事実と企業の技術的適応力を冷静に見極める姿勢が、ビジネスと投資の双方において不可欠です。 (出典: レアアース 半導体(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
