給与天引きは違法?賃金控除の労使協定と届出不要の真実【2026】
毎月の給与明細を手にした際、支給額から見覚えのない名目で数千円から数万円が差し引かれており、釈然としない違和感を覚えた経験を持つ人は少なくないはずです。「親睦会費」「制服代」「社員寮の共益費」「社内販売の購買代金」など、会社側が当然のような顔をして給料から天引きしている項目の中に、実は法的な根拠を欠いた違法な控除が紛れ込んでいるケースが後を絶ちません。
労働者が汗を流して得た対価は、その全額が本人の手に確実に渡らなければならないというのが労働法の大原則です。どれほど些細な金額であっても、労使間の適法な合意手続きを踏まない一方的な控除は、明確な法令違反に該当します。知らぬ間に不利益を被らないために、労働者と経営双方が把握しておくべき賃金天引きの法的境界線と実務の裏側を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金・社会保険料以外の給料天引きには「賃金控除に関する労使協定(24協定)」の締結が必須であり、合意なき天引きは違法である。
- 要点2:36協定とは異なり、24協定は「労働基準監督署への届出が不要」であるため、社内で密室化・形骸化しやすい構造的リスクを抱えている。
- 要点3:会社の損害賠償請求や備品代の強制天引きは無効であり、民主的手続きを経ていない過半数代表者による協定も法的効力を持たない。
【違法天引きの境界線】勝手な給与控除はなぜ違法なのか?労働基準法第24条の鉄則
会社が従業員に支払う給与には、生活の糧としての極めて強い保護が与えられています。大前提として知っておくべき規範が、労働基準法第24条に刻まれた賃金全額払いの原則です。法律上、賃金には「通貨払の原則」「直接払の原則」「全額払の原則」「毎月1回以上払の原則」「一定期日払の原則」という賃金支払の5原則が課されており、雇用主が恣意的な理由でその一部を差し押さえたり差し引いたりすることは厳禁とされています。
法律上、無条件で給与天引きが認められている項目は極めて限定的です。所得税や住民税などの国税・地方税、健康保険料、厚生年金保険料、雇用保険料といった「法令に別段の定めがあるもの(法定控除)」のみに絞られます。これら以外の費用、たとえば組合費、昼食代、社宅の利用費、財形貯蓄、社内預金などを給与から差し引くには、必ず事業場の労働者側と会社側で賃金控除労使協定を書面で締結していなければなりません。
もしこの協定を書面で交わすことなく、就業規則や雇用契約書の片隅に「諸費用は給料より控除する」と形式的に記載しただけで天引きを実行した場合、その行為は労働基準法第24条違反となります。使用者には労働基準法違反の罰則として「30万円以下の罰金(労基法第120条第1号)」が科される可能性があり、労働基準監督署による是正勧告の直接の対象となります。
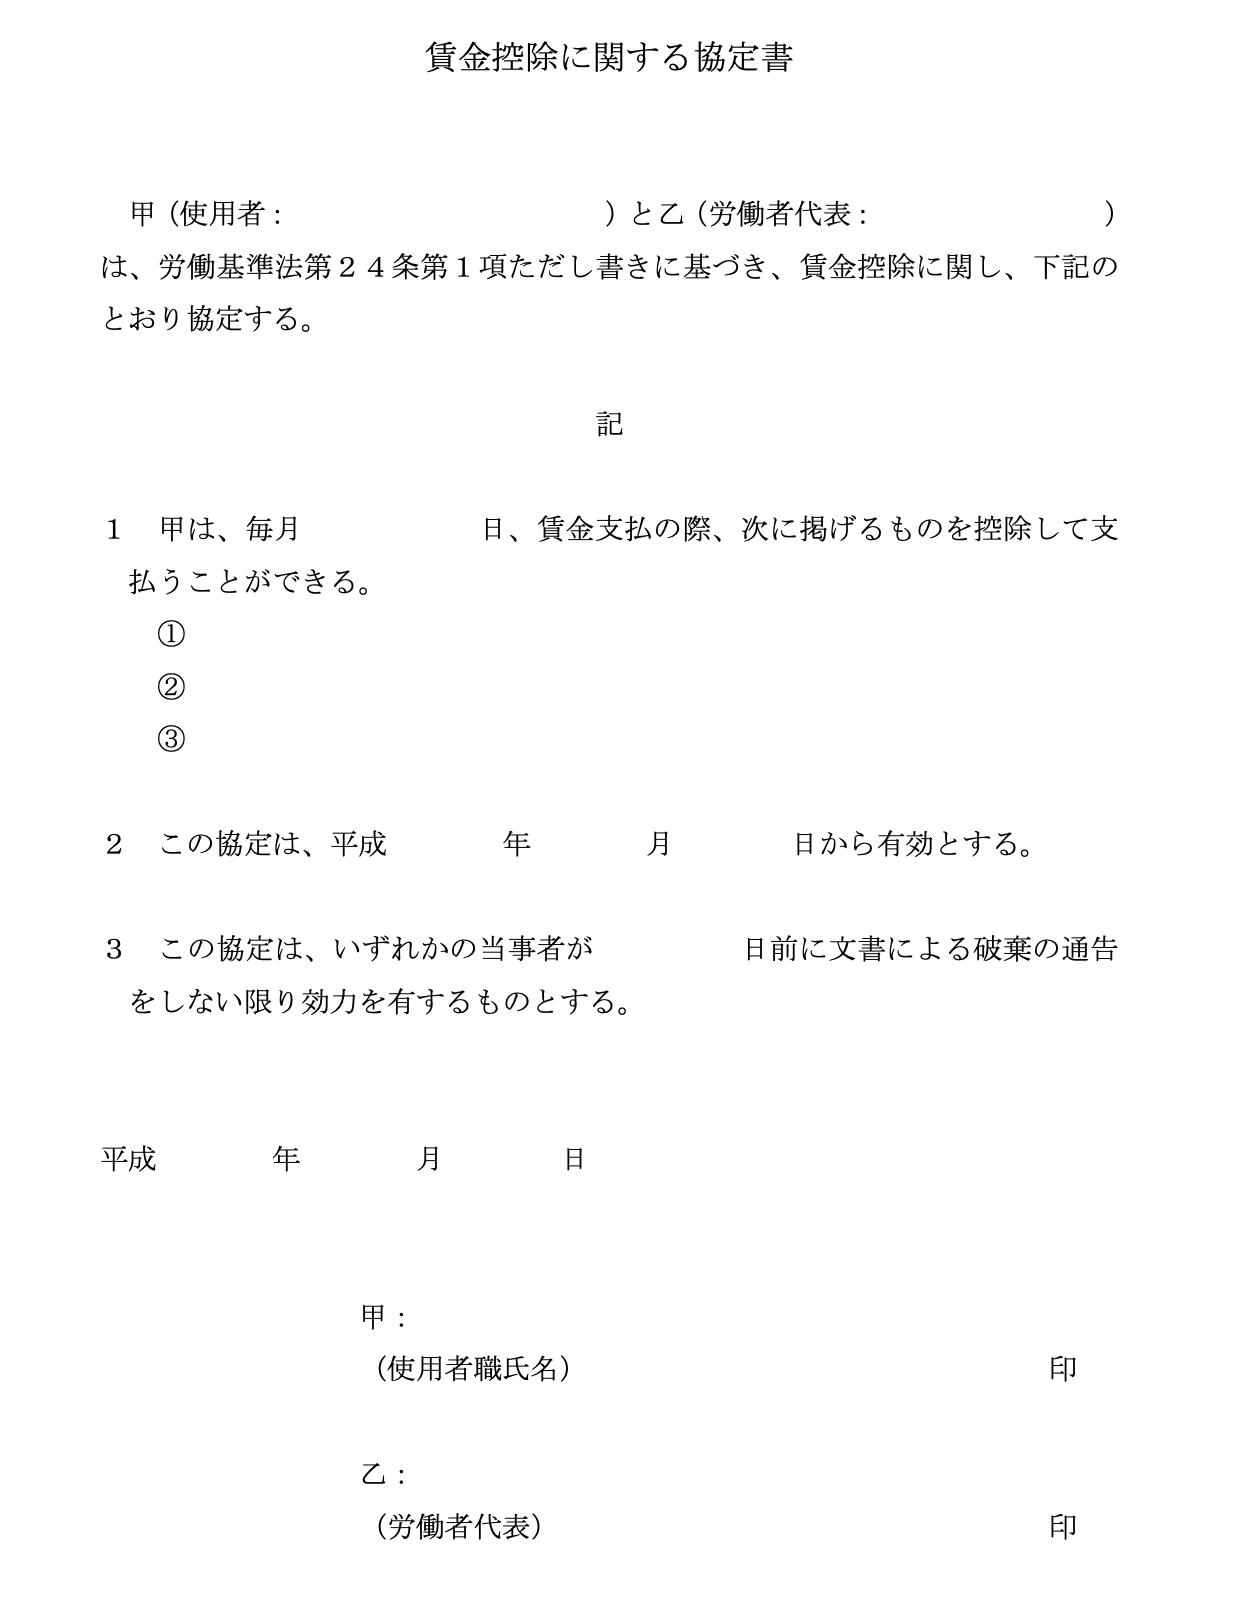
【真相究明】「労基署への届出が不要」な理由と賃金控除労使協定の法的仕組み
労務実務において多くの労働者、さらには人事担当者すらも誤解している重大な盲点が、「労使協定を結んでさえいれば、行政機関への届け出を行わなくても直ちに有効となる」という制度設計です。残業や休日労働を命じる際に不可欠な「36協定(時間外・休日労働に関する労使協定)」は、所轄の労働基準監督署へ届け出て初めて法的な免罰効果を発揮します。対照的に、労働基準法第24条第1項ただし書に基づく協定(通称:24協定)には、24協定届出不要の理由が制度的に組み込まれています。
この届出義務の有無が生じる背景には、行政手続きの趣旨と法規範の性格の違いが存在します。厚生労働省の行政解釈(昭和27年9月20日基発675号等)において、賃金控除協定は「労使の自主的な取り決めによって従業員の購買便宜や福利厚生を円滑化するための私的自治に基づく合意」と位置付けられています。そのため、協定締結そのものをもって民事上の免罰効果が生じ、労基署への届出までは義務付けられていません。
しかし、この「届出不要」という法的構造こそが、給与天引きが社内でブラックボックス化する最大の温床となっています。行政のチェックが入らないがゆえに、協定書が何十年も前に作成されたまま放置されていたり、そもそも協定書自体が存在しないにもかかわらず「昔からの慣行」として天引きが続いていたりする事態が常態化しやすいのです。
【実態比較】天引きが認められる対象項目と違法とみなされるNG項目の全貌
労使協定を締結したからといって、使用者が思いつく限りのあらゆる名目を無制限に天引きできるわけではありません。通達(昭和27年9月20日基発675号)では、控除の対象となるものは「購買代金、社宅・寮その他の福利厚生施設の費用、労働組合費など、事理明白なもの」に限られています。不当に労働者を拘束するような天引きや、会社の事業リスクを労働者に転嫁するような差し引きは、仮に協定書に記載があっても公序良俗に反し法的に無効と判断されます。
適法・違法の境界線を客観的に整理した比較データは以下の通りです。
| 項目 | 詳細・法的要件 | 適法性の判定基準 | 編集部の実務解説・着眼点 |
|---|---|---|---|
| 法定控除項目 | 健康保険、厚生年金、雇用保険、所得税、住民税 | 協定不要で完全合法 | 法律の明文規定に基づくため、労働者の個別同意や労使協定がなくても強制控除される基本項目。 |
| 生活便宜・福利厚生費用 | 社宅費・寮費、社内食堂の食費、持株会会費、財形貯蓄 | 24協定の締結により適法 | 社宅費食費控除対象項目の典型。実費相当額であることが求められ、法外な利益を乗せた天引きは無効のリスク。 |
| 社内売買・物品購入費 | 社内売店での購買代金、自社製品の割引購入代金 | 要件充足で適法(例外規定) | 民法上の相殺禁止に対する購買代金相殺禁止の例外。労働者の自由意思による購入かつ協定がある場合のみ有効。 |
| 業務上の損害賠償・違算金 | 社用車の事故修理費用、レジの違算金、遅刻ペナルティ | 原則違法(労基法第16条・24条違反) | 会社が一方的に過失割合を決めて給与から差し引く行為は厳禁。労働者の自由な意思に基づく個別の返還合意が不可欠。 |
| 業務必須の制服・工具代 | 会社指定の作業着代、業務用PC費用、強制研修費 | 違法性が極めて高い | 業務遂行に不可欠な費用を労働者に負担させ給料から引く行為は、就業規則への明記と協定があっても是正勧告の対象になり得る。 |
【実態検証】「サインした覚えがない」過半数代表者の選任要件をめぐるトラブル
「給与明細に引かれている組合費や親睦会費について人事に尋ねたら、『労使協定があるから問題ない』と突っぱねられた。しかし、そんな協定書を交わした労働者代表が誰なのか、社内の誰も知らない」。労働相談の現場やSNSのコミュニティにおいて、こうした給与天引き違法トラブルの告白が頻繁に寄せられています。
賃金控除協定の成立要件として、労働基準法は「労働者の過半数で組織する労働組合がある場合はその労働組合、ない場合は労働者の過半数を代表する者」との書面協定を義務付けています。問題は、この代表者が適正に選ばれていない事案が中小企業を中心に蔓延している現実です。
労働基準法施行規則第6条の2において、過半数代表者の選任要件は極めて厳格に定められています。
第一に、労働基準法第41条第2号に規定する「監督若しくは管理の地位にある者(いわゆる管理職)」ではないこと。部長や人事課長、店長などが代表者になっているケースは、その時点で法的に無効です。第二に、労使協定の締結当事者を選出することを全労働者に明確に周知した上で、投票、挙手、労働者の話し合いなどの「民主的な手続き」によって選出されている必要があります。会社側が「協定の便宜上、適当に総務の古株社員の名前を書いてハンコを押した」というような協定書は、紙切れ同然であり法的効力を持ちません。
実際に、過去に発生した裁判例や労基署への申告事例でも、選任手続きに瑕疵がある労使協定に基づく天引きはすべて違法と断じられ、過去数年分に遡って全額返還を命じられる労働基準監督署是正勧告が下される事態が多発しています。労働者がサインした覚えのない協定は、法的に一切の免罰効果を発揮しません。
一般に知られていない盲点とネットの誤解|損害賠償の相殺と同意書トラップ
ネット上の掲示板やSNS上では、「入社時に『会社に損害を与えた場合は給与から差し引く』という誓約書にサインさせられたから、ミスによる損失を天引きされても文句は言えない」といった誤った諦めの声が散見されます。しかし、これは法的に完全な誤謬です。
労働基準法第16条は「賠償予定の禁止」を定めており、あらかじめ違約金や損害賠償額を定めておく契約を結ぶこと自体を禁止しています。たとえ業務中にフォークリフトで商品を破損させたり、社用車で自損事故を起こしたりした場合であっても、会社側が損害賠償請求権を自働債権として、支払うべき賃金と一方的に相殺することは最高裁判所の判例(最判昭和31年11月2日など)によって全面的に否定されています。
例外的に、労働者が「自由な意思に基づいて相殺に同意した」と認められる客観的な合理的理由が存在する場合に限り、相殺が有効とされる法理(日新製鋼事件・最判平成2年11月26日)が存在します。しかし、雇用主と労働者の圧倒的な力関係を考慮すると、「自由な意思による同意」が裁判所で認められるハードルは極めて高く設定されています。会社側が用意した定型フォーマットに半ば強制的に署名・押印させられた同意書は、法廷では「真意による同意とは認められない」として無効判断が下されるのが近年の司法判断の確立された潮流です。

【プロの結論】組織力学と心理的バウンダリーから紐解く労務ガバナンス
組織の力学が生み出す「言えない共依存」と不条理の構造
給与からの不適切な天引きが長期間放置される背景には、単なる経営陣の法律知識不足にとどまらない、日本型組織特有の力学が存在します。長年にわたり中小・零細企業で培われてきた「会社は社員の面倒を家族のように見る」という古いパターナリズムの裏返しとして、費用負担の境界線が曖昧になる現象です。「社員旅行の積立金だから」「毎朝の清掃用具代だから」という名目を、会社側は“従業員のため”と信じ込み、労働者側も「波風を立てたくない」「数十年の慣行に文句を言うと居づらくなる」と迎合してしまう構造が生まれます。
この力関係は、心理学で言うところの「心理的バウンダリー(境界線)」が完全に崩壊した状態を意味します。労働契約とは本来、提供した労働に対して対価としての賃金が全額支払われる対等な契約関係です。金銭の控除という重大な経済的侵食に対して「おかしい」と声を上げられない組織は、従業員エンゲージメントを破壊するだけでなく、コンプライアンス意識の麻痺という致命的な組織病理を抱え込んでいる証左と言えます。
健全な企業体質を見極める判断基準
給与明細の控除欄にどう向き合っているかは、その企業が誠実なガバナンスを有しているかを測る最高のリトマス試験紙となります。
【信頼に足る企業の条件】 控除項目のひとつひとつについて、根拠となる24協定書が社内イントラネットなどで常時閲覧可能になっており、過半数代表者の選挙が全社通知で毎年適正に実施されていること。また、社宅費や昼食代などの実費精算において控除額の算出根拠がガラス張りになっている企業です。
【今すぐ警戒すべき企業の兆候】 控除名目が「諸会費」「親睦費」などと曖昧にまとめられており、使途明細の開示を求めても回答を濁す企業。また、破損した備品の補填や売上の穴埋めを「ペナルティ」として給料から天引きする企業は、明確な労基法違反リスクを内包しており、速やかな証拠保全と外部相談を視野に入れるべきです。
2026年最新労務実務対応:デジタル給与時代の透明性確保
マネーサプライや決済インフラの多様化に伴い、デジタル給与払いの導入が進む2026年最新労務実務対応においては、賃金控除の透明性確保がこれまで以上に厳格に問われます。給与データが即座に電子マネーアカウントへ連携される現代において、協定に基づかない不明瞭な天引き処理は、デジタルプラットフォーム側との規約抵触やシステムエラーの原因にも直結します。曖昧な社内ルールを放置することは、企業価値を一瞬で失墜させる引き金になり得ます。
【労使協定に基づく賃金支払時の控除】に関するよくある質問(FAQ)
Q1:会社と過半数代表者が24協定を結んでいれば、どんな名目でも給与天引きが可能になりますか?
A1:いいえ、不可能です。労使協定を結んでも天引きできる対象は、購買代金や社宅費、組合費など「使途が明白で労働者の生活便宜に資するもの」に限定されます。業務上の損害賠償額を一方的に差し引くことや、法令上会社が負担すべき事業経費(業務用の備品代・作業服の強制購入費など)を天引きすることは公序良俗に反し違法となります。
Q2:有効な労使協定がない状態で社宅費や積立金が天引きされていた場合、過去に引かれた分を返還請求できますか?
A2:可能です。協定が存在しない、あるいは代表者選任が無効な状態での天引きは「賃金全額払いの原則」に違反した不法行為、または法律上の原因を欠く不当利得に該当します。過去の給与明細を保管した上で、会社に対して未払い賃金として過去3年分(労働基準法第115条の消滅時効期間)の返還を請求することができます。
Q3:パートタイマーや契約社員からも、正社員と同じ労使協定を根拠に親睦会費などを天引きできますか?
A3:過半数代表者がパートタイマーを含む「事業場全体のすべての労働者」の過半数から適正に選任されていれば、協定の法的効力自体は非正規雇用労働者にも及びます。ただし、パート社員が参加できない社内行事の積立金や親睦会費を一律で控除することは、実質的な不利益取扱いや不合理な待遇差(同一労働同一賃金原則)として問題視される可能性が高いため、個別同意の取得や免除規定を設ける実務が推奨されます。
まとめ:給与明細の「1円」に宿る労働者の権利と企業の規律
毎月振り込まれる手取り金額だけを確認し、控除明細欄の数字を見過ごす行為は、自身の正当な労働対価を無防備に差し出すことと同義です。労働基準法第24条が定める「全額払いの原則」は、使用者の横暴から労働者の生存権を守るために先人たちが築き上げた歴史的な安全装置に他なりません。
経営者や人事担当者にとっても、届出が不要だからこそ24協定の運用には極めて高い自己規律が求められます。管理職による代表者の形骸化や、惰性による不明瞭な控除を放置し続けることは、是正勧告やSNSでの内部告発を通じて企業の社会的信用を一瞬で奪い去るリスクとなります。透明かつ適法な給与天引きの徹底こそが、真のエンゲージメントと持続可能な組織をつくる土台です。 (出典: 労使 協定 に 基づく 賃金 支払 時 の 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
